התשובה לשאלה — התאמת כתיבה שנמצאת בהפסד — מיפוי מצב הפתיחה
כתיבה מפסידה מצריכה הבחנה בין סגירת ההתחייבות לבין העברתה לחוזה אחר. הוספת כנף קנויה יכולה להגביל זנב תחת תנאים מסוימים, אך עלותה אינה מחזירה הפסד קיים ויחס כמויות לא תואם עלול להשאיר סיכון.
מתחילים מתמונת המצב ולא מהתיקון הרצוי
התאמה היא שינוי יזום בכמות, ברגליים או במועדי הפוזיציה כדי לשנות חשיפה מוגדרת. לפני בחירת פעולה בודקים מה מוחזק בפועל, מה הושלם ומה עדיין מופיע כהזמנה פתוחה. מזהים את תנאי החוזים ואת הפרמיות ששולמו או התקבלו, ולא מסתפקים בשם האסטרטגיה. יש להבחין בין שינוי בחשבון שהמשקיע בוחר לבצע לבין שינוי רשמי בתנאי חוזה עקב אירוע חברה. בשני המקרים נדרש עדכון של מפת הסיכון, אך מקור הסמכות והמידע שונים. מיפוי כזה חשוב במיוחד לאחר מילוי חלקי או הקצאה, כאשר המבנה כבר אינו בהכרח זה שהופיע במסך התכנון. אין לתכנן תיקון למצב שאינו תואם את היתרות האמיתיות.
משווים התאמה, סגירה והמתנה
החלטה על התאמה נבחנת מול חלופות ולא מול הבטחה לחזור לרווח. משווים מה יקרה אם לא עושים דבר, אם מקטינים או סוגרים, ואם פותחים את המבנה המוצע. לכל חלופה מציינים מחיר ביצוע משוער, חשיפה שנשארת ויכולת מימון. ההפסד שנוצר עד כה הוא חלק מהחשבון המצטבר, אך אינו סיבה מספקת להוסיף התחייבות. רגל חדשה עשויה לצמצם זנב בתרחיש מסוים ולהוסיף עלות או מגבלה בתרחיש אחר. אם ההסבר היחיד לפעולה הוא תקבול מזומן חדש, הבדיקה חסרה. יש להראות את התוצאה גם בתרחיש שבו ההשערה שוב לא מתממשת, ואת המחיר של ויתור על חלק מהרווח האפשרי או של הארכת זמן החשיפה.
שומרים על יחסי כמויות ומועדים
מבנה מוגדר בפקיעה יכול להפוך לחשוף אם סוגרים רגל מגינה או משנים יחס כמויות. גם כשהגרף הסופי המוצע ברור, פעולות שלא מתבצעות יחד עלולות ליצור מצב ביניים אחר. בודקים אם כל הרגליים באותה פקיעה, אם המכפילים תואמים ואם קיימת החזקה בנכס הבסיס שנדרשת לכיסוי. בגרסאות עם מועדים שונים אין להעריך רגל שנותרה בחיים כאילו כבר פקעה; נדרש שווי לפי הנחות מתאימות או מחיר מסחר בר־בדיקה. הגדלת כמות אינה פעולה שמקטינה סיכון באופן אוטומטי. היא משנה את סך החשיפה, דרישת ההון ואת משמעותה של תנועה נוספת, גם אם המחיר הממוצע למניה או לחוזה נראה נוח יותר אחרי הפעולה.
מעדכנים את כללי הבדיקה אחרי השינוי
לאחר התאמה שומרים רישום של הפעולות, תוצאות שמומשו והפוזיציה החדשה. כותבים איזה גורם סיכון הוקטן ואיזה גורם נשאר, ובאילו תנאים ההשערה תיבדק שוב. אין להסתמך על גרף שנשמר לפני השינוי או על מספר חוזים שהופיע בהזמנה המקורית. יש לבדוק גם נזילות, הודעות חברה ופרטי הקצאה אפשרית. אם מקור המידע הוא הודעה רשמית על התאמת חוזה, שומרים את מספר ההודעה ואת מועד התחולה לצד החישוב, בלי להמציא פרטים שחסרים בו. בתחקור מבחינים בין שינוי שנבע ממידע חדש לבין שינוי שנועד בעיקר להצדיק החלטה קודמת. ההבחנה מאפשרת ללמוד מהפעולה גם אם התוצאה הסופית אינה זו שרצינו.
מהלימוד לתרגול במערכת שלנו
בחרו מבנה, בדקו סטרייקים וכמויות והשוו תרחישי רווח והפסד לפקיעה.
דוגמה מספרית — זיהוי החוזים, הכמויות והיתרות לפני שינוי
נניח שנכתבו 3 פוטים בסטרייק 80 באשראי 2 דולר למניה. מחיר הנכס בדוגמה ירד ל־74, ומחיר סגירה היפותטי של הפוט הוא 7 דולר, כך שסגירה כעת מממשת הפסד של 1500.00 דולר לפני עלויות. חלופה אחרת היא קניית 3 פוטים בסטרייק 70 תמורת 1.70 למניה. אם שומרים על שתי הרגליים לאותה פקיעה, התקבול המצטבר מהפתיחה וההגנה הוא 0.30 למניה, ורוחב המרווח 10. ההפסד המרבי בפקיעה לפי החשבון הוא 2910.00 דולר. לפני הוספת ההגנה הפסד ירידה עד אפס בפוטים הכתובים היה 23400.00 דולר. ההגנה מגבילה זנב אך עולה כסף ואינה מוחקת את ההפסד הכלכלי שכבר קיים. ייתכן שבהמשך יתרחש הפסד גדול מעלות סגירה היום, ולכן אין להסיק שהחלופה עדיפה אוטומטית. זהו תרגיל בתנאים היפותטיים, לא ציטוט, והוא דורש ביצוע תואם והבנת הקצאה אפשרית.
| נתון | ערך |
|---|---|
| הפסד בסגירה כעת, לפי ההנחה | 1,500 |
| פרמיה מצטברת נטו למניה | 0.3 |
| הפסד מרבי אחרי הוספת ההגנה | 2,910 |
| הפסד הכתיבה המקורית במחיר נכס אפס | 23,400 |
מכפיל, כמויות והון בחשבון
בדוגמאות השתמשנו במכפיל 100, המקובל בחוזי אופציות מניה אמריקאיים סטנדרטיים. בפועל צריך לבדוק את מפרט החוזה, משום שהתאמות בעקבות אירועי חברה ומוצרים שונים עשויים לשנות את הכמות או את אופן הסליקה. המחיר המוצג לאופציה הוא בדרך כלל מחיר ליחידת נכס בסיס; סכום העסקה מחייב כפל במכפיל ובמספר החוזים. הכפלת הכמות מגדילה גם את הרווח האפשרי וגם את ההפסד, ואינה משפרת את יחס הסיכון. יש להפריד בין הסכום ששולם או התקבל, דרישת הביטחונות של הברוקר וההפסד הכלכלי האפשרי. שלושת המספרים עונים לשאלות שונות ואינם תחליפים זה לזה.
מימוש, הקצאה וניהול הפוזיציה
באופציות אמריקאיות הצד הקצר עשוי לקבל הקצאה לפני תאריך הפקיעה. הזכות של מחזיק אופציה וההתחייבות של כותב אופציה אינן זהות, והחלטות בשתי רגליים אינן תמיד מתרחשות בו־זמנית. לקראת הסיום בודקים את הוראות הברוקר, זמני ההנחיות, סוג הסליקה והיכולת לשאת מניות או מזומן. גם כאשר ההפסד בגרף מוגדר, הטיפול בדרך עלול לדרוש הון ופעולות נוספות. יש לתכנן מראש באיזה מצב סוגרים, באיזה מצב ממשיכים ומה מחייב בדיקה מחדש. גלגול הוא סגירת התחייבות קיימת ופתיחת אחרת; הוא אינו מוחק הפסד שכבר נוצר ואינו מבטיח תיקון של העסקה.
תרגול מובנה במעבדת האופציות
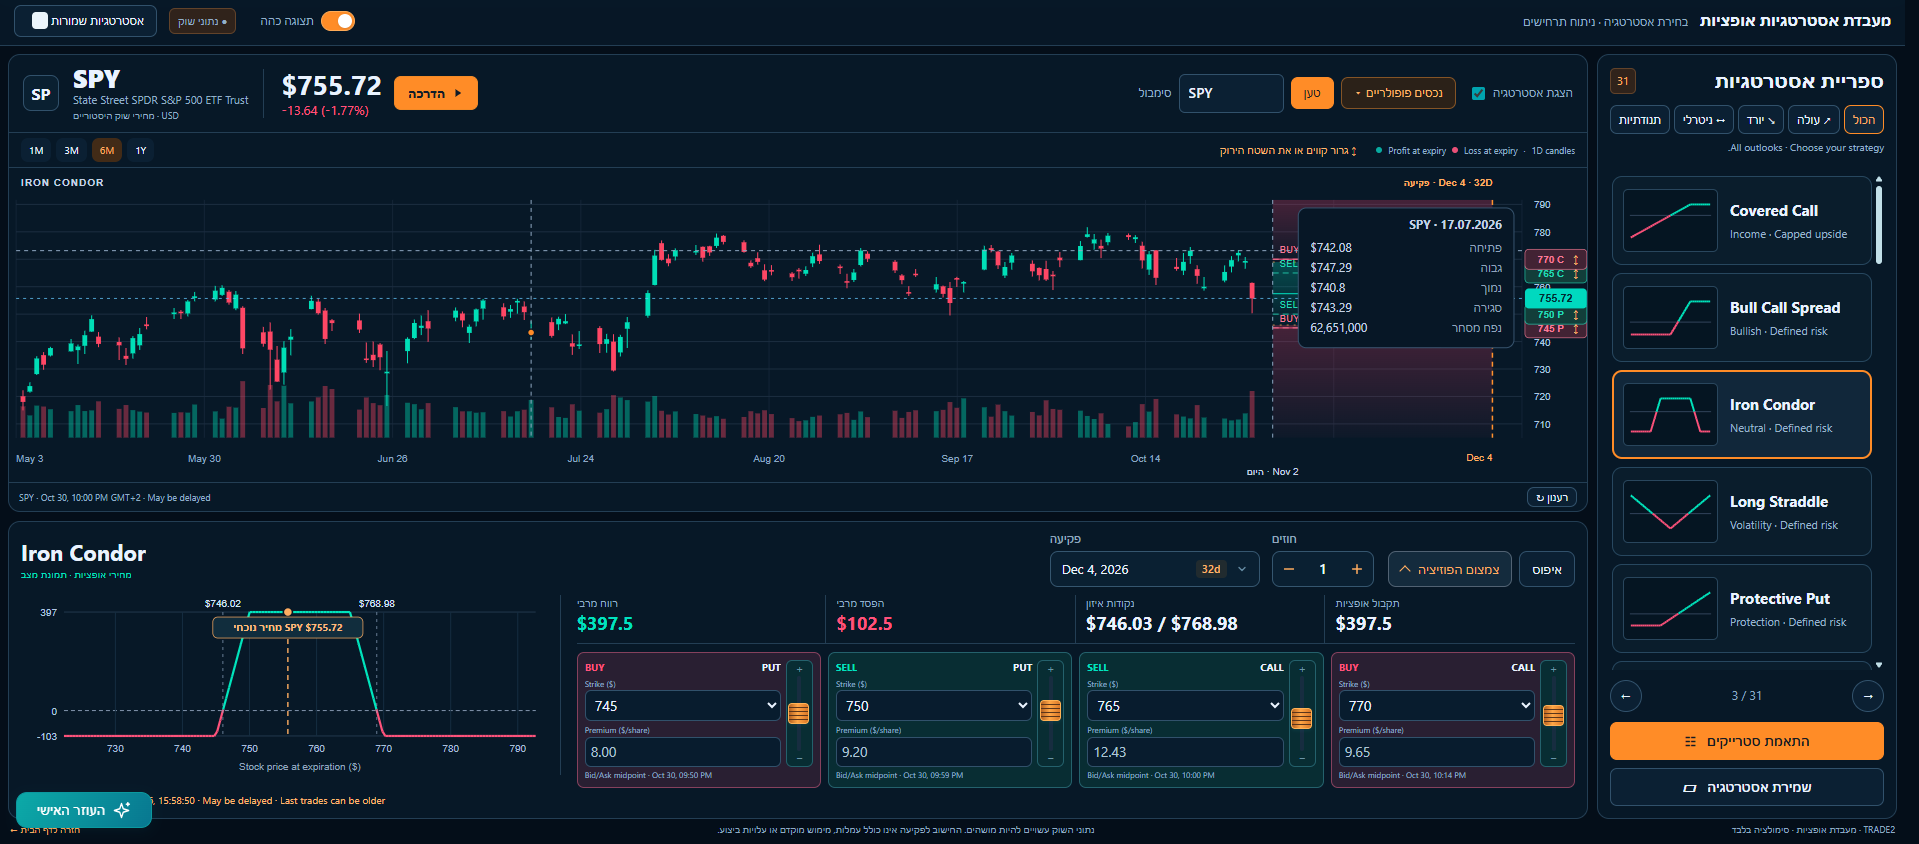
פותחים את מערכת האופציות של TRADE2 ובודקים תחילה את שם הנכס, מקור המחיר ותאריך הפקיעה. בוחרים את המבנה המתאים ומשווים את סוג האופציה, הכיוון, הסטרייק והכמות בכל רגל להסבר במאמר. אם נתון חסר או מוצג מצב הדגמה, אין להתייחס אליו כאל מחיר מסחר זמין. משנים בכל פעם משתנה אחד בלבד, למשל סטרייק אחד או כמות, ובודקים כיצד משתנים גבולות הרווח וההפסד. לאחר מכן מחזירים למבנה המקורי ומנסים תרחיש אחר. מטרת התרגול היא לזהות קשר בין החלטה לתוצאה, ולא לחפש גרף שנראה רווחי בלי להבין את ההנחות שמתחתיו.
בודקים מקור, זמן ומגבלת מסקנה
בשאלה על התאמת כתיבה שנמצאת בהפסד — מיפוי מצב הפתיחה מפרידים בין עובדה שמקורה בהודעה או במפרט, חישוב שנעשה לפי הנחות ומסקנה שמבקשים לבדוק. ליד כל נתון מציינים את סוגו ואת מועד העדכון. חישוב במודל אינו הופך לציטוט מסחר, וצילום של מסך אינו תיעוד של מחיר זמין בכל שעה. כאשר שני מקורות מציגים מספרים שונים, בודקים תחילה אם הם מתייחסים לאותו נכס, לאותה פקיעה ולאותה יחידה. אין לבחור אוטומטית את הנתון שמציג רווח גבוה יותר. בסוף הבדיקה כותבים מה אומת, מה חושב ומה עדיין אינו ידוע. ההבחנה הזאת מאפשרת לחזור לשאלה בעתיד ולזהות אם השתנה המידע או שהשתנתה רק הפרשנות שלו.
משימת תרגול ממוקדת: זיהוי החוזים, הכמויות והיתרות לפני שינוי
בתרגיל הזה בודקים במפורש את הנושאים הבאים: זיהוי החוזים, הכמויות והיתרות לפני שינוי. פותחים דף עבודה ובו השאלה המקורית, מקור לכל נתון ותיאור של המידע שהיה זמין לפני ההחלטה. לאחר מכן בוחרים דוגמה שבה המסקנה הראשונית נראית נכונה ודוגמה שבה אחד התנאים חסר. מסבירים מה אפשר לחשב ומה עדיין דורש בירור. אם כלי במערכת אינו מציג את הנתון שנחוץ לשאלה, רושמים את החוסר ולא משלימים ערך מתוך ניחוש. ההצלחה בתרגיל היא היכולת להסביר את ההבדל בין שני המצבים ואת ההשלכה על המבנה, ולא עצם הופעת רווח בגרף. שומרים את ההסבר ואת תוצאת החשבון כדי להשוות לתרגול הבא בלי לשנות בדיעבד את הנחות הפתיחה.
בדיקת הבנה לפני מעבר לשלב הבא
נסו להסביר במשפט אחד את העיקרון של התאמת כתיבה שנמצאת בהפסד — מיפוי מצב הפתיחה, ואז להראות באיזה נתון תשתמשו כדי לבחון אותו. בשאלה השנייה משנים רק תנאי אחד: מועד, מחיר, כמות, הנחת ביצוע או קלט תמחור. כותבים האם השתנתה התשובה העקרונית או רק התוצאה המספרית ומנמקים מדוע. בשאלה השלישית בודקים מצב שבו חסר נתון ולא ניתן לתת תשובה מלאה. היכולת לזהות את גבול הידע חשובה לא פחות מהיכולת לחשב מספר. אם ההסבר נשען על גרף שהושלם לאחר ההחלטה, חוזרים לתיעוד המקורי ומוחקים מידע שלא היה זמין אז. לבסוף בודקים את היחידות ואת הכמויות, משום שטעות במכפיל או בסימן יכולה להפוך גם הסבר מושגי נכון למסקנה כספית שגויה.