התשובה לשאלה — יציאה חלקית והיתרה שנותרת — מיפוי מצב הפתיחה
סגירה חלקית מקטינה כמות אך אינה מסיימת את העסקה שנותרה. היא מוסיפה פעולת ביצוע ועלויות, ובמבנה מורכב צריך לשמור על יחסי רגליים. אין להציג רווח שמומש כאילו היתרה מכאן נטולת סיכון.
מגדירים מהו מחיר ההחלטה
כלל יציאה יכול להתייחס למחיר האופציה, לנכס הבסיס או לשווי כל הפוזיציה. אלה אינם אותם כללים. רווח ברגל אחת עשוי להתקיים לצד הפסד גדול יותר ברגל אחרת, ולכן במבנה מורכב בוחנים גם את התוצאה נטו ואת יחסי הכמויות. יש להבחין בין סף שמפעיל בדיקה לבין הזמנה שהוגדרה אצל הברוקר. צריך לדעת לפי איזה נתון מופעלת ההוראה ומה קורה בשעות שבהן החוזה אינו נסחר. מחיר אחרון, מחיר אמצע וציטוט זמין הם מושגים שונים. התוכנית צריכה להיות מספיק ברורה כדי שאפשר יהיה לבדוק לאחר מעשה אם הכלל התקיים, בלי לשכתב אותו לפי המשך הגרף.
סטופ אינו מבטיח סכום הפסד
בהתאם לסוג ההוראה ולתנאיה, הפעלת סטופ עשויה להעביר הוראת שוק, שמחירה בפועל יכול להיות שונה מסף ההפעלה. בסטופ־לימיט נשמרת מגבלת מחיר אך ייתכן שלא יהיה מילוי. שוק שקופץ בין מחירים, ציטוט ישן או חוסר נזילות יכולים להשפיע על שתי האפשרויות. לכן אין לחשב סיכון כאילו כל יציאה תתבצע בדיוק במספר שנכתב בתוכנית. בונים גם תרחיש של מחיר גרוע ושל חשיפה שנשארת פתוחה. אין בכך המלצה לסוג הוראה יחיד לכל מוצר; יש לבדוק מה תומך הברוקר ואיך הוא מגדיר הפעלה, כמות ושעות פעילות. כותרת כללית של כפתור במסך אינה מספיקה כדי להבין את תוצאתו.
יציאה חלקית אינה סוף החשיפה
כשסוגרים חלק מהכמות מפרידים בין תוצאה שמומשה לבין החוזים שנשארו. במבנה מרובה רגליים סוגרים יחידות תואמות או מחשבים מחדש את היחס שנוצר. אין להניח שהרווח שמומש הפך את היתרה לכסף שאין בו סיכון. ייתכן שהיתרה תפסיד יותר מהרווח שכבר נרשם, ויש להביא בחשבון עמלות נוספות ויכולת לממן הקצאה. גם מצב שבו העסקה הכוללת כבר ברווח דורש החלטה קדימה לפי החשיפה שנותרה. אם רוצים לשנות את כלל היציאה לשאר הכמות, מציינים מה השתנה בהנחה ומדוע. שינוי שמבוסס רק על הרצון לשמור תחושה חיובית אינו הסבר מספק לניהול מבנה חדש.
מאמתים סגירה ומעדכנים את החשבון
לאחר שליחת הזמנה בודקים אם היא בוצעה, באיזו כמות ובאיזה מחיר. פוזיציה נחשבת סגורה לפי היתרה בפועל ולא לפי לחיצה על כפתור. יש לבדוק גם אם היו מילויים חלקיים, הזמנות שנותרו פתוחות או אירועי מימוש והקצאה שכבר טופלו. בסיכום העסקה כוללים את כל הפרמיות והעלויות ולא רק את המחיר האחרון. אין צורך להחזיק עד הפקיעה כדי להצדיק את הבחירה המקורית, ומנגד אין שיעור רווח אחד שמחייב סגירה בכל מבנה. תחקור מועיל מתאר את המידע שהיה בזמן ההחלטה, את החלופות שנבחנו ואת המחיר שבוצע. כך אפשר להבחין בין החלטה, חיכוך תפעולי ותוצאה שהתבררה רק בהמשך.
מהלימוד לתרגול במערכת שלנו
בחרו מבנה, בדקו סטרייקים וכמויות והשוו תרחישי רווח והפסד לפקיעה.
דוגמה מספרית — זיהוי החוזים, הכמויות והיתרות לפני שינוי
בדוגמה קונים 10 אופציות במחיר 2.50 למניה ובמכפיל 100. בהמשך סוגרים 5 מהן במחיר היפותטי של 3.50, כך שמומש רווח של 500 דולר לפני עלויות. נשארות 5 אופציות, שהעלות המקורית שלהן 1250 דולר. אם היתרה פוקעת חסרת ערך, התוצאה הכוללת מתחילת העסקה תהיה -750 דולר לפני עלויות, למרות הרווח שכבר מומש. לכן אין לתאר את היתרה ככסף שאין בו סיכון. מחיר הכניסה מסייע לחשבון המצטבר, אבל החלטת ההחזקה מכאן תלויה בשווי הנוכחי ובתרחישים העתידיים. אם זו אסטרטגיה מרובת רגליים ולא אופציה יחידה, צריך לסגור יחידות תואמות או לחשב את המבנה החדש שנוצר. מוסיפים עמלות לכל פעולה ובודקים מה בוצע בפועל. תרגיל ההמשך הוא להשוות את התוצאה לסגירה מלאה ולהמשך החזקה מלאה תחת אותם מחירי סיום, בלי לבחור בדיעבד את החלופה הנוחה.
| נתון | ערך |
|---|---|
| כמות חוזים בתחילת הדוגמה | 10 |
| כמות שנסגרה | 5 |
| רווח שמומש | 500 |
| תוצאה כוללת אם היתרה פוקעת באפס | -750 |
מכפיל, כמויות והון בחשבון
בדוגמאות השתמשנו במכפיל 100, המקובל בחוזי אופציות מניה אמריקאיים סטנדרטיים. בפועל צריך לבדוק את מפרט החוזה, משום שהתאמות בעקבות אירועי חברה ומוצרים שונים עשויים לשנות את הכמות או את אופן הסליקה. המחיר המוצג לאופציה הוא בדרך כלל מחיר ליחידת נכס בסיס; סכום העסקה מחייב כפל במכפיל ובמספר החוזים. הכפלת הכמות מגדילה גם את הרווח האפשרי וגם את ההפסד, ואינה משפרת את יחס הסיכון. יש להפריד בין הסכום ששולם או התקבל, דרישת הביטחונות של הברוקר וההפסד הכלכלי האפשרי. שלושת המספרים עונים לשאלות שונות ואינם תחליפים זה לזה.
מימוש, הקצאה וניהול הפוזיציה
באופציות אמריקאיות הצד הקצר עשוי לקבל הקצאה לפני תאריך הפקיעה. הזכות של מחזיק אופציה וההתחייבות של כותב אופציה אינן זהות, והחלטות בשתי רגליים אינן תמיד מתרחשות בו־זמנית. לקראת הסיום בודקים את הוראות הברוקר, זמני ההנחיות, סוג הסליקה והיכולת לשאת מניות או מזומן. גם כאשר ההפסד בגרף מוגדר, הטיפול בדרך עלול לדרוש הון ופעולות נוספות. יש לתכנן מראש באיזה מצב סוגרים, באיזה מצב ממשיכים ומה מחייב בדיקה מחדש. גלגול הוא סגירת התחייבות קיימת ופתיחת אחרת; הוא אינו מוחק הפסד שכבר נוצר ואינו מבטיח תיקון של העסקה.
תרגול מובנה במעבדת האופציות
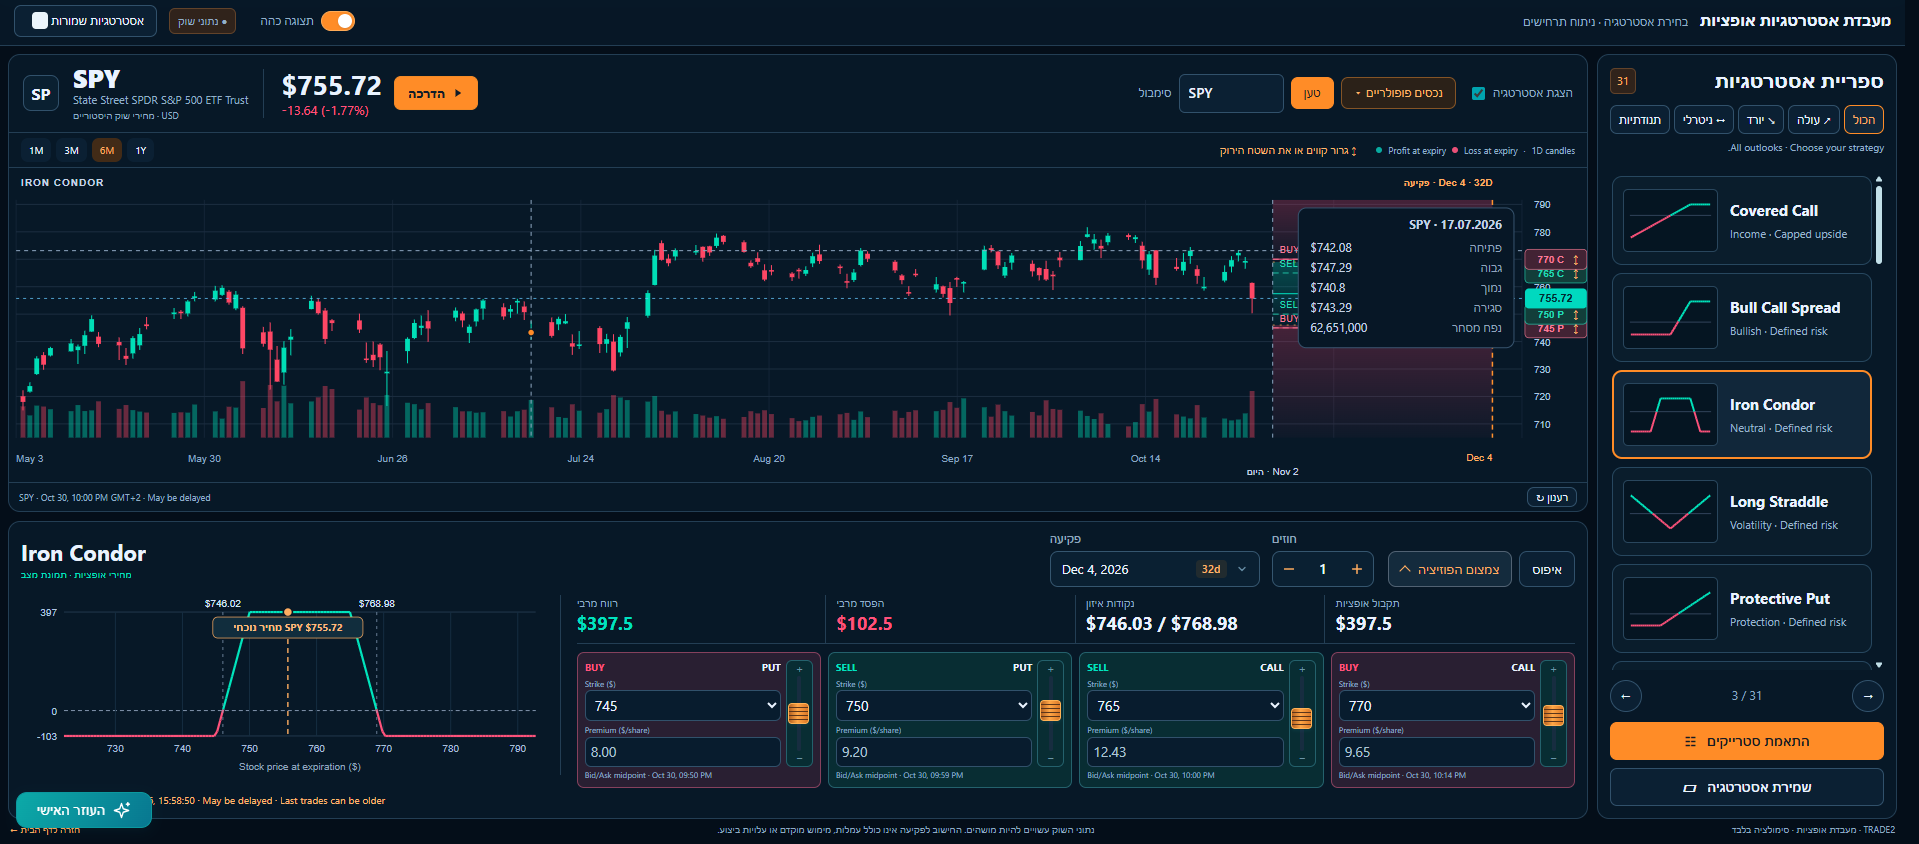
פותחים את מערכת האופציות של TRADE2 ובודקים תחילה את שם הנכס, מקור המחיר ותאריך הפקיעה. בוחרים את המבנה המתאים ומשווים את סוג האופציה, הכיוון, הסטרייק והכמות בכל רגל להסבר במאמר. אם נתון חסר או מוצג מצב הדגמה, אין להתייחס אליו כאל מחיר מסחר זמין. משנים בכל פעם משתנה אחד בלבד, למשל סטרייק אחד או כמות, ובודקים כיצד משתנים גבולות הרווח וההפסד. לאחר מכן מחזירים למבנה המקורי ומנסים תרחיש אחר. מטרת התרגול היא לזהות קשר בין החלטה לתוצאה, ולא לחפש גרף שנראה רווחי בלי להבין את ההנחות שמתחתיו.
בודקים מקור, זמן ומגבלת מסקנה
בשאלה על יציאה חלקית והיתרה שנותרת — מיפוי מצב הפתיחה מפרידים בין עובדה שמקורה בהודעה או במפרט, חישוב שנעשה לפי הנחות ומסקנה שמבקשים לבדוק. ליד כל נתון מציינים את סוגו ואת מועד העדכון. חישוב במודל אינו הופך לציטוט מסחר, וצילום של מסך אינו תיעוד של מחיר זמין בכל שעה. כאשר שני מקורות מציגים מספרים שונים, בודקים תחילה אם הם מתייחסים לאותו נכס, לאותה פקיעה ולאותה יחידה. אין לבחור אוטומטית את הנתון שמציג רווח גבוה יותר. בסוף הבדיקה כותבים מה אומת, מה חושב ומה עדיין אינו ידוע. ההבחנה הזאת מאפשרת לחזור לשאלה בעתיד ולזהות אם השתנה המידע או שהשתנתה רק הפרשנות שלו.
משימת תרגול ממוקדת: זיהוי החוזים, הכמויות והיתרות לפני שינוי
בתרגיל הזה בודקים במפורש את הנושאים הבאים: זיהוי החוזים, הכמויות והיתרות לפני שינוי. פותחים דף עבודה ובו השאלה המקורית, מקור לכל נתון ותיאור של המידע שהיה זמין לפני ההחלטה. לאחר מכן בוחרים דוגמה שבה המסקנה הראשונית נראית נכונה ודוגמה שבה אחד התנאים חסר. מסבירים מה אפשר לחשב ומה עדיין דורש בירור. אם כלי במערכת אינו מציג את הנתון שנחוץ לשאלה, רושמים את החוסר ולא משלימים ערך מתוך ניחוש. ההצלחה בתרגיל היא היכולת להסביר את ההבדל בין שני המצבים ואת ההשלכה על המבנה, ולא עצם הופעת רווח בגרף. שומרים את ההסבר ואת תוצאת החשבון כדי להשוות לתרגול הבא בלי לשנות בדיעבד את הנחות הפתיחה.
בדיקת הבנה לפני מעבר לשלב הבא
נסו להסביר במשפט אחד את העיקרון של יציאה חלקית והיתרה שנותרת — מיפוי מצב הפתיחה, ואז להראות באיזה נתון תשתמשו כדי לבחון אותו. בשאלה השנייה משנים רק תנאי אחד: מועד, מחיר, כמות, הנחת ביצוע או קלט תמחור. כותבים האם השתנתה התשובה העקרונית או רק התוצאה המספרית ומנמקים מדוע. בשאלה השלישית בודקים מצב שבו חסר נתון ולא ניתן לתת תשובה מלאה. היכולת לזהות את גבול הידע חשובה לא פחות מהיכולת לחשב מספר. אם ההסבר נשען על גרף שהושלם לאחר ההחלטה, חוזרים לתיעוד המקורי ומוחקים מידע שלא היה זמין אז. לבסוף בודקים את היחידות ואת הכמויות, משום שטעות במכפיל או בסימן יכולה להפוך גם הסבר מושגי נכון למסקנה כספית שגויה.