התשובה לשאלה — חלופות לצמצום חשיפה — מיפוי מצב הפתיחה
הקטנה וסגירה הן חלופות לגיטימיות לצד התאמה או גידור. פעולה שמקבלת אשראי יכולה להגדיל את ההתחייבות. המבחן הוא כיצד משתנה התוצאה בתרחישים רלוונטיים ומהי העלות, לא איך נראית יתרת המזומן ברגע הפעולה.
מפרידים בין גבול פקיעה לתוצאה בדרך
גרף רווח והפסד לפקיעה מתאר מצב תחת תנאים מסוימים, בדרך כלל לפי ערך פנימי של רגליים שמסתיימות יחד. לפני הפקיעה השווי מושפע גם מערך זמן, תנודתיות ושאר קלטי תמחור. לכן מעבר של נכס הבסיס בנקודת איזון של פקיעה אינו מבטיח שאפשר לסגור באותו רגע בלי הפסד. במבנה עם מועדים שונים נדרשת הערכה של הרגל שנותרה בחיים. יש לבדוק גם מה קורה אם רגל מוקצית או נסגרת לפני האחרות. תיאור של סיכון מוגדר חייב לציין את המבנה וההנחות שנשמרים, ולא להסתפק בשם אסטרטגיה. היחידות, הכמויות והעלויות הן חלק מהחישוב ולא הערת שוליים.
יחס רווח־הפסד אינו הסתברות
שני מספרים של רווח מרבי והפסד מרבי אינם אומרים כמה סביר לקבל כל תוצאה. הסתברות מחקרית תלויה בנתונים ובהנחות, ועלולה להשתנות עם תנאי שוק. גם שימוש בדלתא כקירוב מסוים אינו הופך אותה להבטחה לשיעור הצלחה או להסתברות לרווח נטו. כדי לדבר על תוחלת צריך להגדיר תוצאות, משקלים ועלויות, ולא רק להציג אחוז עסקאות ירוקות. רצף רווחים קטנים יכול להימחק בהפסד גדול. מנגד, תוצאה בודדת רעה אינה מוכיחה שהמסקנה הסטטיסטית שגויה. מציינים מה מקור ההסתברויות ואיך בודקים רגישות להן, ובוחנים גם אפשרות שהמודל אינו מתאר היטב מצבי קיצון או תקופות של נזילות חלשה.
סיכון הוא גם הון ותפעול
הפסד כלכלי אפשרי, הון שנדרש כרגע ויכולת להחזיק במניות לאחר הקצאה אינם אותו דבר. תקבול קטן מכתיבה אינו מציין את סכום הסיכון, ודרישת ביטחונות ראשונית אינה תקרת הפסד. סוכמים חשיפות בין פוזיציות ובודקים ריכוזיות לפי נכס, כיוון ומועד. גם תיק עם כמה סימולים יכול להיות תלוי באותו אירוע. כל פעולה חדשה או התאמה דורשת מיפוי מחודש של היתרות וההתחייבויות. אם חסר נתון, למשל מחיר סגירה בתרחיש לחץ, מציגים אותו כחוסר ודאות ולא כמספר מדויק. התהליך נועד להראות את גבולות ההנחה ולא לייצר תחושת ביטחון רק משום שהחשבון מופיע בטבלה מסודרת.
מחברים עלויות ושומרים חשבון מצטבר
תוצאה נמדדת אחרי כל הפרמיות, העלויות והפעולות הרלוונטיות. גלגול או התאמה אינם מאפסים הפסד שכבר מומש, ופתיחת התחייבות חדשה תמורת אשראי אינה בהכרח רווח. יש להגדיר גם את המכנה כאשר מציגים תשואה באחוזים: פרמיה, הון נדרש ושווי תיק נותנים מספרים שונים. במחקר שומרים גם עסקאות שלא התמלאו, מצבים שבהם הכלל נכשל ותקופות שבהן לא הייתה פעולה. אין לבחור רק דוגמאות שבהן קל להציג יחס סיכון נוח. אחרי הבדיקה כותבים אילו הנחות נחוצות למסקנה ואילו תוצאות יכולות להתרחש אם הן אינן מתקיימות. דף כזה מועיל יותר מטענה כללית שהאסטרטגיה בטוחה או בעלת תוחלת חיובית בכל מצב.
מהלימוד לתרגול במערכת שלנו
בחרו מבנה, בדקו סטרייקים וכמויות והשוו תרחישי רווח והפסד לפקיעה.
דוגמה מספרית — זיהוי החוזים, הכמויות והיתרות לפני שינוי
נניח שנכתבו 1 פוטים בסטרייק 100 באשראי 2 דולר למניה. מחיר הנכס בדוגמה ירד ל־94, ומחיר סגירה היפותטי של הפוט הוא 7 דולר, כך שסגירה כעת מממשת הפסד של 500.00 דולר לפני עלויות. חלופה אחרת היא קניית 1 פוטים בסטרייק 90 תמורת 1.80 למניה. אם שומרים על שתי הרגליים לאותה פקיעה, התקבול המצטבר מהפתיחה וההגנה הוא 0.20 למניה, ורוחב המרווח 10. ההפסד המרבי בפקיעה לפי החשבון הוא 980.00 דולר. לפני הוספת ההגנה הפסד ירידה עד אפס בפוטים הכתובים היה 9800.00 דולר. ההגנה מגבילה זנב אך עולה כסף ואינה מוחקת את ההפסד הכלכלי שכבר קיים. ייתכן שבהמשך יתרחש הפסד גדול מעלות סגירה היום, ולכן אין להסיק שהחלופה עדיפה אוטומטית. זהו תרגיל בתנאים היפותטיים, לא ציטוט, והוא דורש ביצוע תואם והבנת הקצאה אפשרית.
| נתון | ערך |
|---|---|
| הפסד בסגירה כעת, לפי ההנחה | 500 |
| פרמיה מצטברת נטו למניה | 0.2 |
| הפסד מרבי אחרי הוספת ההגנה | 980 |
| הפסד הכתיבה המקורית במחיר נכס אפס | 9,800 |
מכפיל, כמויות והון בחשבון
בדוגמאות השתמשנו במכפיל 100, המקובל בחוזי אופציות מניה אמריקאיים סטנדרטיים. בפועל צריך לבדוק את מפרט החוזה, משום שהתאמות בעקבות אירועי חברה ומוצרים שונים עשויים לשנות את הכמות או את אופן הסליקה. המחיר המוצג לאופציה הוא בדרך כלל מחיר ליחידת נכס בסיס; סכום העסקה מחייב כפל במכפיל ובמספר החוזים. הכפלת הכמות מגדילה גם את הרווח האפשרי וגם את ההפסד, ואינה משפרת את יחס הסיכון. יש להפריד בין הסכום ששולם או התקבל, דרישת הביטחונות של הברוקר וההפסד הכלכלי האפשרי. שלושת המספרים עונים לשאלות שונות ואינם תחליפים זה לזה.
מימוש, הקצאה וניהול הפוזיציה
באופציות אמריקאיות הצד הקצר עשוי לקבל הקצאה לפני תאריך הפקיעה. הזכות של מחזיק אופציה וההתחייבות של כותב אופציה אינן זהות, והחלטות בשתי רגליים אינן תמיד מתרחשות בו־זמנית. לקראת הסיום בודקים את הוראות הברוקר, זמני ההנחיות, סוג הסליקה והיכולת לשאת מניות או מזומן. גם כאשר ההפסד בגרף מוגדר, הטיפול בדרך עלול לדרוש הון ופעולות נוספות. יש לתכנן מראש באיזה מצב סוגרים, באיזה מצב ממשיכים ומה מחייב בדיקה מחדש. גלגול הוא סגירת התחייבות קיימת ופתיחת אחרת; הוא אינו מוחק הפסד שכבר נוצר ואינו מבטיח תיקון של העסקה.
תרגול מובנה במעבדת האופציות
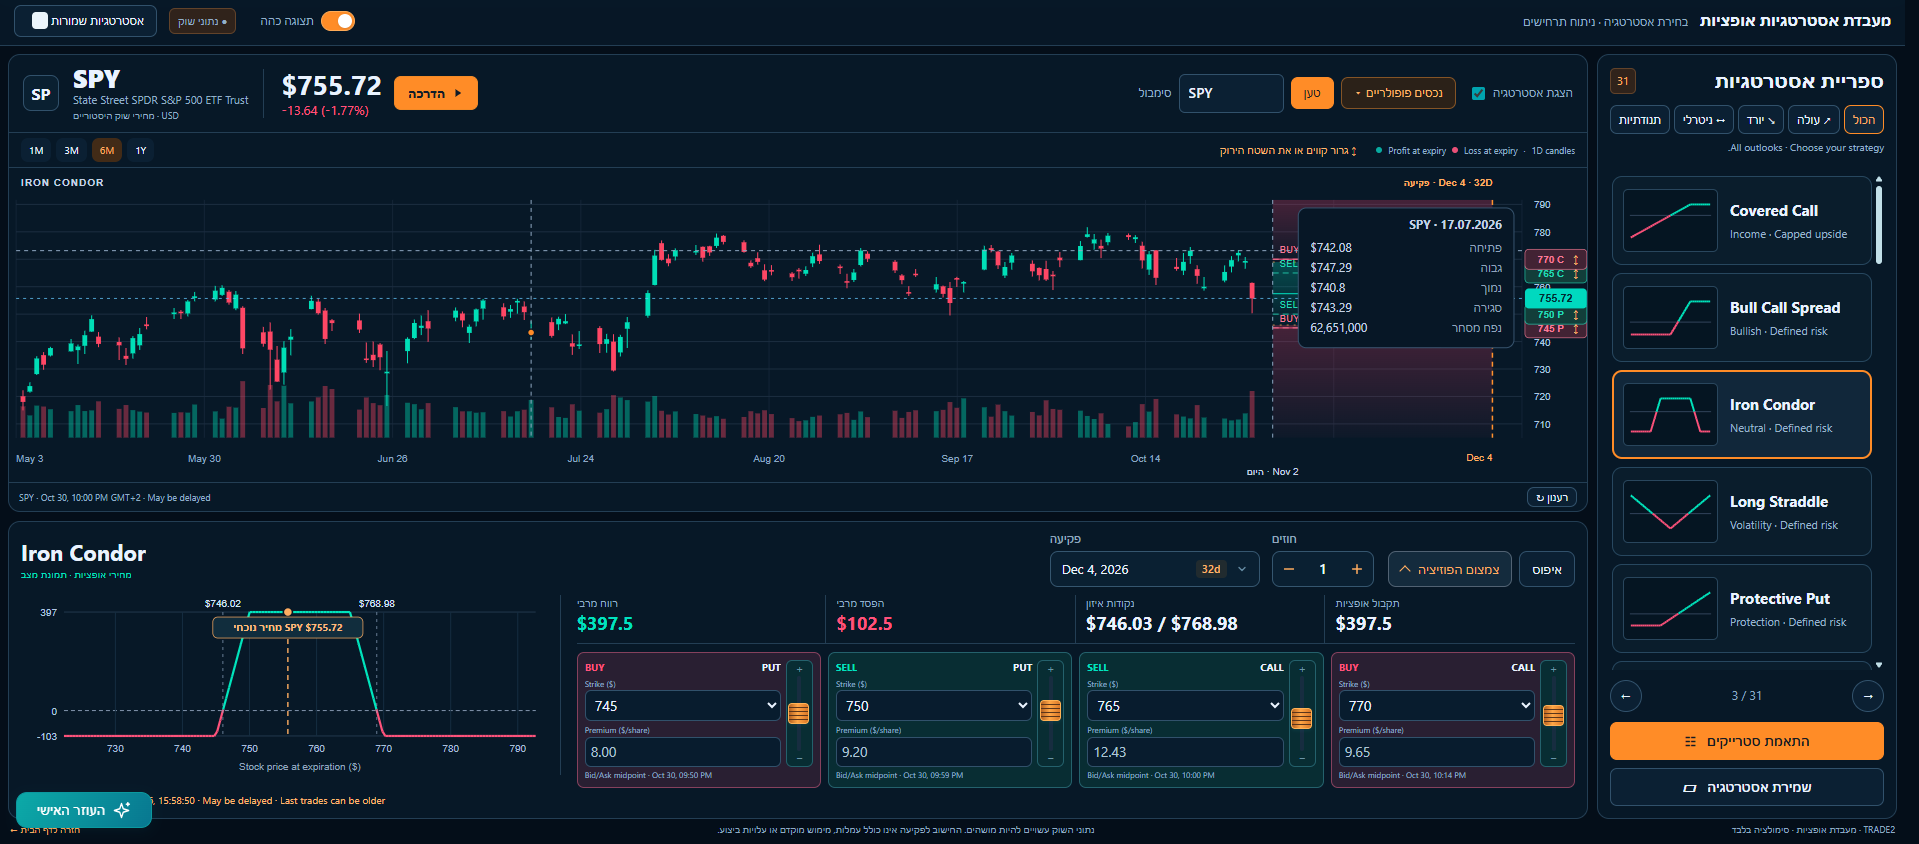
פותחים את מערכת האופציות של TRADE2 ובודקים תחילה את שם הנכס, מקור המחיר ותאריך הפקיעה. בוחרים את המבנה המתאים ומשווים את סוג האופציה, הכיוון, הסטרייק והכמות בכל רגל להסבר במאמר. אם נתון חסר או מוצג מצב הדגמה, אין להתייחס אליו כאל מחיר מסחר זמין. משנים בכל פעם משתנה אחד בלבד, למשל סטרייק אחד או כמות, ובודקים כיצד משתנים גבולות הרווח וההפסד. לאחר מכן מחזירים למבנה המקורי ומנסים תרחיש אחר. מטרת התרגול היא לזהות קשר בין החלטה לתוצאה, ולא לחפש גרף שנראה רווחי בלי להבין את ההנחות שמתחתיו.
בודקים מקור, זמן ומגבלת מסקנה
בשאלה על חלופות לצמצום חשיפה — מיפוי מצב הפתיחה מפרידים בין עובדה שמקורה בהודעה או במפרט, חישוב שנעשה לפי הנחות ומסקנה שמבקשים לבדוק. ליד כל נתון מציינים את סוגו ואת מועד העדכון. חישוב במודל אינו הופך לציטוט מסחר, וצילום של מסך אינו תיעוד של מחיר זמין בכל שעה. כאשר שני מקורות מציגים מספרים שונים, בודקים תחילה אם הם מתייחסים לאותו נכס, לאותה פקיעה ולאותה יחידה. אין לבחור אוטומטית את הנתון שמציג רווח גבוה יותר. בסוף הבדיקה כותבים מה אומת, מה חושב ומה עדיין אינו ידוע. ההבחנה הזאת מאפשרת לחזור לשאלה בעתיד ולזהות אם השתנה המידע או שהשתנתה רק הפרשנות שלו.
משימת תרגול ממוקדת: זיהוי החוזים, הכמויות והיתרות לפני שינוי
בתרגיל הזה בודקים במפורש את הנושאים הבאים: זיהוי החוזים, הכמויות והיתרות לפני שינוי. פותחים דף עבודה ובו השאלה המקורית, מקור לכל נתון ותיאור של המידע שהיה זמין לפני ההחלטה. לאחר מכן בוחרים דוגמה שבה המסקנה הראשונית נראית נכונה ודוגמה שבה אחד התנאים חסר. מסבירים מה אפשר לחשב ומה עדיין דורש בירור. אם כלי במערכת אינו מציג את הנתון שנחוץ לשאלה, רושמים את החוסר ולא משלימים ערך מתוך ניחוש. ההצלחה בתרגיל היא היכולת להסביר את ההבדל בין שני המצבים ואת ההשלכה על המבנה, ולא עצם הופעת רווח בגרף. שומרים את ההסבר ואת תוצאת החשבון כדי להשוות לתרגול הבא בלי לשנות בדיעבד את הנחות הפתיחה.
בדיקת הבנה לפני מעבר לשלב הבא
נסו להסביר במשפט אחד את העיקרון של חלופות לצמצום חשיפה — מיפוי מצב הפתיחה, ואז להראות באיזה נתון תשתמשו כדי לבחון אותו. בשאלה השנייה משנים רק תנאי אחד: מועד, מחיר, כמות, הנחת ביצוע או קלט תמחור. כותבים האם השתנתה התשובה העקרונית או רק התוצאה המספרית ומנמקים מדוע. בשאלה השלישית בודקים מצב שבו חסר נתון ולא ניתן לתת תשובה מלאה. היכולת לזהות את גבול הידע חשובה לא פחות מהיכולת לחשב מספר. אם ההסבר נשען על גרף שהושלם לאחר ההחלטה, חוזרים לתיעוד המקורי ומוחקים מידע שלא היה זמין אז. לבסוף בודקים את היחידות ואת הכמויות, משום שטעות במכפיל או בסימן יכולה להפוך גם הסבר מושגי נכון למסקנה כספית שגויה.