התשובה לשאלה — חשיפה לירידות ולביטחונות במשבר
חשבון יכול להידרש להון נוסף גם לפני שהגיע ההפסד התאורטי בפקיעה. הון נדרש ושווי כלכלי אינם אותו מספר. משווים את יכולת ההחזקה בתרחיש קיצון לדרישות הברוקר המעודכנות ולא רק לצורת הגרף.
מגדירים ערוץ השפעה ולא סיסמה
כשאומרים שהשוק מושפע ממאקרו צריך לפרט את הקשר שבודקים. שינוי בציפיות לריבית עשוי להשפיע על היוון תזרימים, על שערי מטבע ועל נכונות לשאת סיכון. הוא גם יכול לשנות את ציפיות התנודתיות. ההשפעות אינן חייבות לפעול באותו כיוון או באותה מהירות. לכן מתחילים בהשערה ניתנת לבדיקה: איזה נכס מושפע, מהו המנגנון, מהו אופק הזמן ומה עשוי להפריך את ההסבר. אין להסתפק במשפט ששיעור ריבית מסוים טוב או רע לאופציות. לאחר ניסוח ההשערה בודקים את המוצר עצמו: פקיעה, מחיר, כמויות ורגישויות. הסבר כלכלי משכנע אינו פוטר מחישוב עלות העסקה ומהשוואה לחלופות פשוטות יותר.
עונתיות היא מדגם ולא לוח זמנים מובטח
בדיקת עונתיות מתחילה בהגדרה מדויקת של חלון זמן, נכס, סוג תשואה ומספר התצפיות. בודקים אם התוצאה נשענת על שנים בודדות ואם בחירת החלון נעשתה אחרי שראו את הנתונים. ממוצע חיובי אינו אומר שכל שנה הייתה חיובית, ושיעור הצלחה אינו מתאר לבדו את גודל ההפסדים. כאשר עוברים מאפיון המניה לאופציות צריך גם נתוני פרמיה או הנחות תמחור מתאימות; אי אפשר להסיק תשואת אופציה מתשואת נכס הבסיס בלבד. לוח דוחות, תנאי נזילות ואירועי מאקרו יכולים לחפוף לחלון ההיסטורי. תוצאת מחקר טובה כוללת גם סיבה לוותר על פעולה כאשר הנתונים או המחיר אינם תומכים בהשערה.
מבחינים בין חשיפה כלכלית ליכולת החזקה
במצב של לחץ שוק לא מספיק לדעת מה יקרה בפקיעה. צריך להבין כיצד שינוי במחיר, בתנודתיות ובנזילות משפיע על שווי הפוזיציה ועל דרישת ההון לאורך הדרך. כמה פוזיציות על מניות שונות עשויות להיות תלויות באותו גורם סיכון ולהיפגע יחד. סוכמים רגליים, כמויות ופקיעות, ובודקים אילו התחייבויות עשויות להצטבר. יכולת לשאת הפסד תאורטי אינה בהכרח יכולת לממן הקצאה או דרישת ביטחונות. גם חלוקת מזומן למספר רעיונות אינה מוכיחה פיזור אם כולם תלויים באותו תרחיש. במסגרת לימודית מציירים גם מצב שבו השוק נע מהר והיציאה אינה מתבצעת במחיר שרצינו, בלי להניח שמערכת המסחר תמנע כל חריגה.
משווים חלופות לאותה השערה
השערה שורית או דובית יכולה להיבדק דרך מניה, אופציה קנויה, מרווח או הימנעות מהתחייבות. ההשוואה נעשית לפי אותו אופק ואותו תקציב סיכון, ולא לפי פרמיה נמוכה בלבד. בודקים מה קורה בכיוון הרצוי, בדשדוש ובתנועה נגדית, ומה צריך להתרחש בזמן שנותר. גידור נבחן ביחס לפוזיציה שכבר קיימת, בעוד עסקה חדשה נבחנת גם בפני עצמה. בכל אחת מהחלופות עלויות, מגבלת זמן ותנאי ביצוע שונים. אין אסטרטגיה אחת שהיא הטובה ביותר לכל משבר או עונת שנה. תוצר ההשוואה הוא דף החלטה המסביר אילו הנחות נחוצות לכל חלופה ואיזו אי־ודאות נשארת גם לאחר הבדיקה.
מהלימוד לתרגול במערכת שלנו
בחרו מבנה, בדקו סטרייקים וכמויות והשוו תרחישי רווח והפסד לפקיעה.
דוגמה: מתרגמים השערה לתוצאה כספית
נניח לצורך תרגיל קול קנוי בסטרייק 95 וקול מכור בסטרייק 105, באותה פקיעה וביחס אחד לאחד. העלות נטו היא 2.00 דולר למניה. בחוזה עם מכפיל 100 ההפסד המרבי בפקיעה הוא 200 דולר והרווח המרבי הוא 800. נקודת האיזון היא 97.00. אם נכס הבסיס מסיים במחיר 100, התוצאה היא 300 דולר לפני עלויות. זהו חישוב של מבנה מוגדר תחת מחירי פתיחה היפותטיים, ולא הוכחה לכך שהאיתות או ההשערה יצליחו. במחיר סיום שאינו עולה על הסטרייק התחתון מאבדים את התשלום; מעל הסטרייק העליון הרווח אינו גדל עוד. אין להציב את המספרים האלה כתחזית למחיר הסגירה היום, משום שלפני הפקיעה נשארים ערך זמן ושינויי תנודתיות. לאחר החשבון משווים החזקה ישירה או אופציה יחידה באותו תרחיש, ומבררים אם מגבלת הזמן והוויתור על חלק מהעלייה מתאימים בכלל למטרת התרגיל.
מכפיל, כמויות והון בחשבון
בדוגמאות השתמשנו במכפיל 100, המקובל בחוזי אופציות מניה אמריקאיים סטנדרטיים. בפועל צריך לבדוק את מפרט החוזה, משום שהתאמות בעקבות אירועי חברה ומוצרים שונים עשויים לשנות את הכמות או את אופן הסליקה. המחיר המוצג לאופציה הוא בדרך כלל מחיר ליחידת נכס בסיס; סכום העסקה מחייב כפל במכפיל ובמספר החוזים. הכפלת הכמות מגדילה גם את הרווח האפשרי וגם את ההפסד, ואינה משפרת את יחס הסיכון. יש להפריד בין הסכום ששולם או התקבל, דרישת הביטחונות של הברוקר וההפסד הכלכלי האפשרי. שלושת המספרים עונים לשאלות שונות ואינם תחליפים זה לזה.
מימוש, הקצאה וניהול הפוזיציה
באופציות אמריקאיות הצד הקצר עשוי לקבל הקצאה לפני תאריך הפקיעה. הזכות של מחזיק אופציה וההתחייבות של כותב אופציה אינן זהות, והחלטות בשתי רגליים אינן תמיד מתרחשות בו־זמנית. לקראת הסיום בודקים את הוראות הברוקר, זמני ההנחיות, סוג הסליקה והיכולת לשאת מניות או מזומן. גם כאשר ההפסד בגרף מוגדר, הטיפול בדרך עלול לדרוש הון ופעולות נוספות. יש לתכנן מראש באיזה מצב סוגרים, באיזה מצב ממשיכים ומה מחייב בדיקה מחדש. גלגול הוא סגירת התחייבות קיימת ופתיחת אחרת; הוא אינו מוחק הפסד שכבר נוצר ואינו מבטיח תיקון של העסקה.
תרגול מובנה במעבדת האופציות
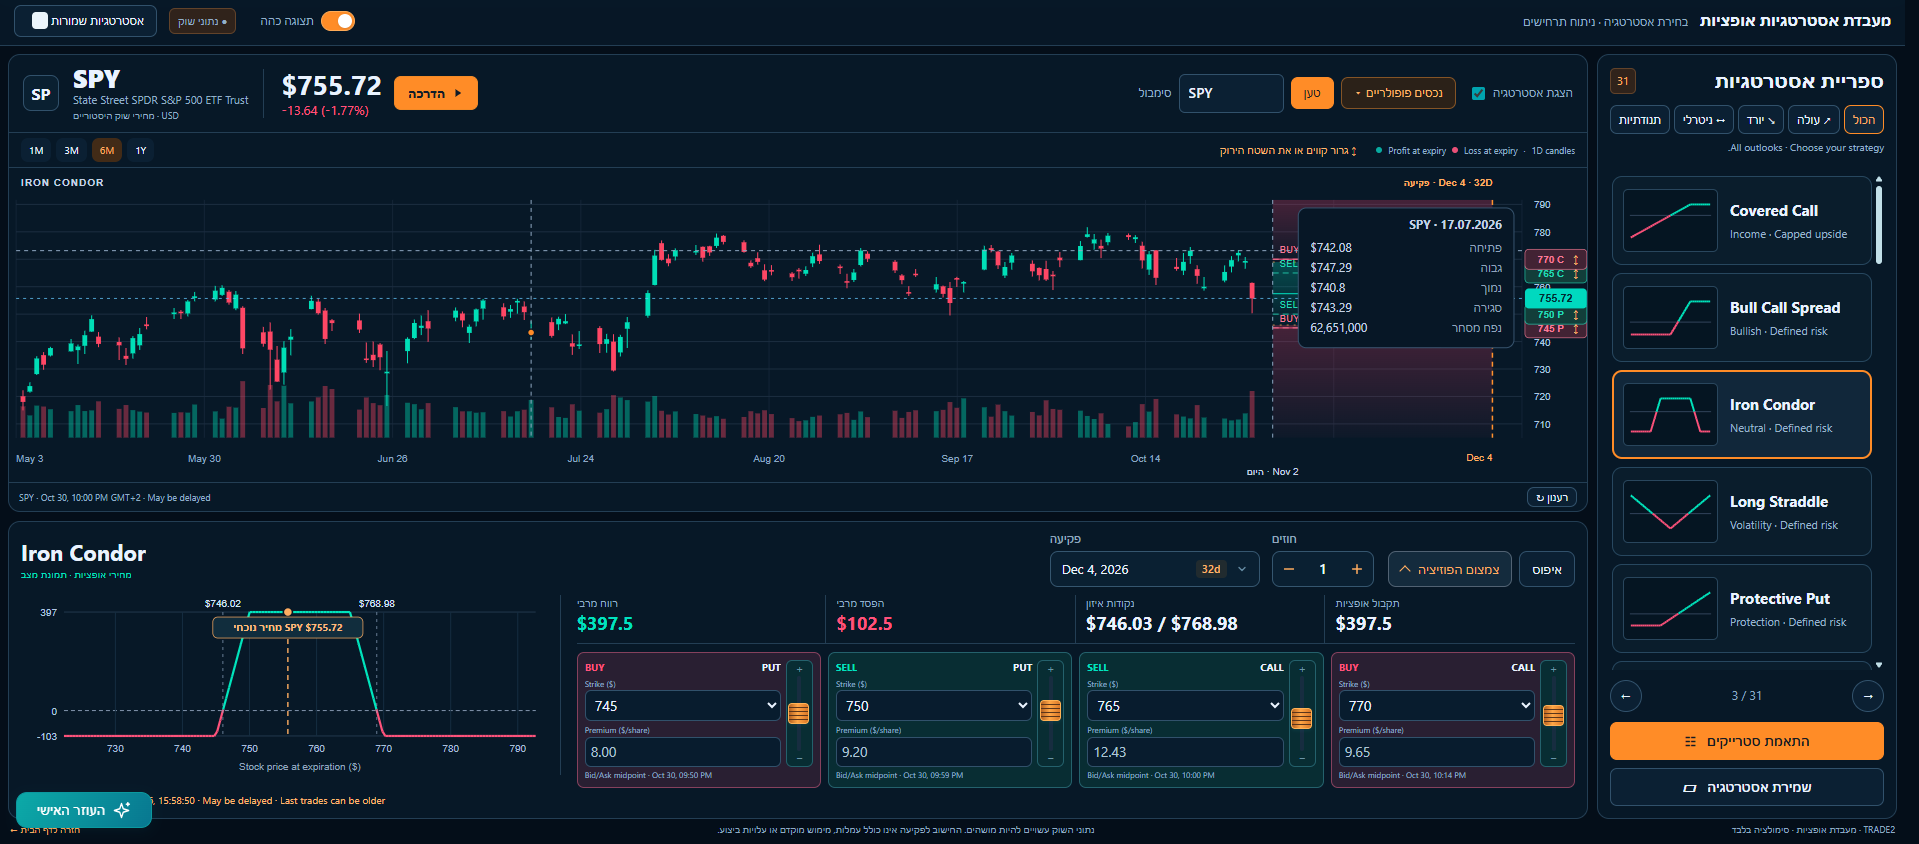
פותחים את מערכת האופציות של TRADE2 ובודקים תחילה את שם הנכס, מקור המחיר ותאריך הפקיעה. בוחרים את המבנה המתאים ומשווים את סוג האופציה, הכיוון, הסטרייק והכמות בכל רגל להסבר במאמר. אם נתון חסר או מוצג מצב הדגמה, אין להתייחס אליו כאל מחיר מסחר זמין. משנים בכל פעם משתנה אחד בלבד, למשל סטרייק אחד או כמות, ובודקים כיצד משתנים גבולות הרווח וההפסד. לאחר מכן מחזירים למבנה המקורי ומנסים תרחיש אחר. מטרת התרגול היא לזהות קשר בין החלטה לתוצאה, ולא לחפש גרף שנראה רווחי בלי להבין את ההנחות שמתחתיו.
בודקים מקור, זמן ומגבלת מסקנה
בשאלה על חשיפה לירידות ולביטחונות במשבר מפרידים בין עובדה שמקורה בהודעה או במפרט, חישוב שנעשה לפי הנחות ומסקנה שמבקשים לבדוק. ליד כל נתון מציינים את סוגו ואת מועד העדכון. חישוב במודל אינו הופך לציטוט מסחר, וצילום של מסך אינו תיעוד של מחיר זמין בכל שעה. כאשר שני מקורות מציגים מספרים שונים, בודקים תחילה אם הם מתייחסים לאותו נכס, לאותה פקיעה ולאותה יחידה. אין לבחור אוטומטית את הנתון שמציג רווח גבוה יותר. בסוף הבדיקה כותבים מה אומת, מה חושב ומה עדיין אינו ידוע. ההבחנה הזאת מאפשרת לחזור לשאלה בעתיד ולזהות אם השתנה המידע או שהשתנתה רק הפרשנות שלו.
משימת תרגול ממוקדת: הפסד כלכלי מול דרישת הון
בתרגיל הזה בודקים במפורש את הנושאים הבאים: הפסד כלכלי מול דרישת הון. פותחים דף עבודה ובו השאלה המקורית, מקור לכל נתון ותיאור של המידע שהיה זמין לפני ההחלטה. לאחר מכן בוחרים דוגמה שבה המסקנה הראשונית נראית נכונה ודוגמה שבה אחד התנאים חסר. מסבירים מה אפשר לחשב ומה עדיין דורש בירור. אם כלי במערכת אינו מציג את הנתון שנחוץ לשאלה, רושמים את החוסר ולא משלימים ערך מתוך ניחוש. ההצלחה בתרגיל היא היכולת להסביר את ההבדל בין שני המצבים ואת ההשלכה על המבנה, ולא עצם הופעת רווח בגרף. שומרים את ההסבר ואת תוצאת החשבון כדי להשוות לתרגול הבא בלי לשנות בדיעבד את הנחות הפתיחה.
בדיקת הבנה לפני מעבר לשלב הבא
נסו להסביר במשפט אחד את העיקרון של חשיפה לירידות ולביטחונות במשבר, ואז להראות באיזה נתון תשתמשו כדי לבחון אותו. בשאלה השנייה משנים רק תנאי אחד: מועד, מחיר, כמות, הנחת ביצוע או קלט תמחור. כותבים האם השתנתה התשובה העקרונית או רק התוצאה המספרית ומנמקים מדוע. בשאלה השלישית בודקים מצב שבו חסר נתון ולא ניתן לתת תשובה מלאה. היכולת לזהות את גבול הידע חשובה לא פחות מהיכולת לחשב מספר. אם ההסבר נשען על גרף שהושלם לאחר ההחלטה, חוזרים לתיעוד המקורי ומוחקים מידע שלא היה זמין אז. לבסוף בודקים את היחידות ואת הכמויות, משום שטעות במכפיל או בסימן יכולה להפוך גם הסבר מושגי נכון למסקנה כספית שגויה.