התשובה לשאלה — תנודתיות גבוהה: עלות פרמיה מול סיכון תנועה — השוואה כשהמחיר משתנה
כאשר IV גבוה, מחיר של אופציה קנויה עשוי להיות גבוה ביחס למצב שקט באותם קלטים. מכאן לא נובע שכדאי למכור אותה: תנועה חריפה יכולה לייצר הפסד גדול בכתיבה, ואף בלתי מוגבל בקול חשוף. מגדירים גבול סיכון והון לפני בחירת הכמות, ומשווים ירידת IV לשינוי מקביל במחיר ובזמן.
מתמחרים את התנועה לפני בחירת המבנה
מסחר בתנודתיות עוסק בפער בין המחיר ששולם או התקבל לבין התפתחות חשיפות לאורך זמן. אין כלל שלפיו תנודתיות גבוהה מחייבת מכירה או נמוכה מחייבת קנייה. סטרדל קנוי דורש תנועה מספקת בפקיעה כדי לכסות שתי פרמיות, ויכול גם ליהנות מעליית IV לפני הפקיעה. אלו שני מנגנונים שונים. סטרדל כתוב פועל בכיוון ההפוך אך יכול ליצור סיכון גדול, לרבות הפסד בלתי מוגבל בצד העלייה. בודקים את כל הרגליים ואת היקף ההון הנדרש לפני שמציינים תקבול. מרווח מוגדר יכול להגביל הפסד תחת תנאי המבנה, אך גם להגביל רווח ולשנות את הווגה והגאמא נטו.
וגה, תטא וגאמא פועלות יחד
וגה היא רגישות מקומית למחיר עקב שינוי ב־IV, ובדרך כלל מצוטטת עבור נקודת אחוז אחת. תטא מתארת השפעת חלוף זמן תחת קלטים קבועים, וגאמא מתארת שינוי בדלתא. פוזיציה קנויה רגילה נושאת לרוב וגה וגאמא חיוביות ותטא שלילית, אך שילוב רגליים יכול לשנות את התמונה. גידור דלתא בנקודה מסוימת אינו הופך את הפוזיציה לחסרת סיכון. התוצאה של מסלול תנועות וגידורים תלויה בתזמון, בעלויות ובשינוי הרגישויות. לכן השוואת IV לתנודתיות ממומשת בלבד אינה חשבון רווח מלא. בתרגיל מפרידים בין שינוי שווי לפני הפקיעה לבין תשלום בפקיעה, שבו לא נותר עוד ערך זמן.
מדד שוק אינו קלט לכל חוזה
מדד תנודתיות מסכם מידע על שוק, אופק ושיטת שקלול מוגדרים. גם אם הוא עולה ביום מסוים, IV בחוזה מניה אחר יכולה להשתנות אחרת. אין לזהות מניית מוצר תנודתיות, מדד מזומן וחוזה עתידי כאותו נכס. עקום החוזים ועלויות אחזקה יכולים להשפיע על מוצרים שעוקבים אחריהם. כשמחברים אופציות להגנה על תיק, בודקים התאמה לנכס ולמועד וסיכון בסיס. בתיק שבו חלק מהחשיפה שונה מן המדד, נותר סיכון גם אם הגרף של כלי ההגנה נראה מתאים. לפני שימוש בנתון שומרים את הסימול המדויק, סוג הסדרה ותאריך המדידה, ולא מסתפקים בכותרת כללית של תנודתיות בשוק.
הזדמנות נבחנת גם כשהתרחיש נכשל
השוואת חלופות כוללת תנועה חלשה מהצפוי, תנועה חזקה בכיוון הפוך וירידת IV לאחר הקנייה. בכתיבה בוחנים גם התרחבות פערי מסחר ודרישת הון גבוהה יותר. עלות הגנה היא תשלום אמיתי גם אם לא נעשה בה שימוש, ואין לייחס רווח באופציה מגינה לרווח הכולל של התיק בלי לסכום את הפסד הנכס. במחקר שומרים תקופות שקטות וסוערות ולא רק ימים שהמחישו את הרעיון. כלל עונתי דורש מדגם מספיק ובדיקה מחוץ לתקופת הפיתוח. כאשר אין נתוני מסחר או בדיקה, מציגים שאלה למחקר ותרחישים בלבד. דוגמה חשבונאית יכולה להסביר מבנה, אך אינה מוכיחה תוחלת חיובית או התאמה למשקיע מסוים.
מהלימוד לתרגול במערכת שלנו
בחרו מבנה, בדקו סטרייקים וכמויות והשוו תרחישי רווח והפסד לפקיעה.
דוגמה מספרית — הנחות וחישוב
זו דוגמה מומצאת במודל אירופי: נכס 98, סטרייק 98, 30 ימי לוח לפקיעה, שנה של 365 ימים, ריבית רציפה ודיבידנד אפס ותנודתיות שנתית 25%. אין כאן ציטוט מסחר. כל מחיר הוא ליחידה אחת של נכס; כאשר מופיע סכום לחוזה מניחים מכפיל 100. מחיר הקול בתחילת ההשוואה הוא 2.8015. בתרחיש של עליית IV בעשר נקודות אחוז קובעים נכס 98.00, IV של 35.00% וזמן של 30 ימים. תמחור מחדש נותן 3.9214, והפרש השווי לחוזה במכפיל 100 הוא 111.98. התוצאה אינה מחיר ביצוע ואינה כוללת עמלות או החלקה. אם מדובר בשינוי משולב אין לייחס את כל הפער לווגה בלבד. אם מדובר במאמר על הסטן, זוהי דווקא דוגמת ייחוס בתנודתיות קבועה, כדי להמחיש את המגבלה ולא להציג מחיר הסטן שלא חושב.
| מדד | תוצאה |
|---|---|
| מחיר פתיחה במודל | 2.801544 |
| נכס בתרחיש | 98.000000 |
| IV בתרחיש, אחוז | 35.000000 |
| ימים שנותרו | 30.000000 |
| מחיר בתרחיש במודל | 3.921356 |
| הפרש לחוזה, דולר | 111.981183 |
מה בודקים מול הדוגמה
כדי לבדוק את התוצאה מתחילים מן היחידות: אחוז שנתי מוכנס למודל כמספר עשרוני, זמן מוכנס כחלק שנה ומחיר ליחידה מוכפל רק בסוף במכפיל ובכמות. שומרים את הנתונים הלא מעוגלים בחישוב ומעגלים לצורכי הצגה בלבד. לאחר מכן משנים הנחה אחת ורושמים האם השתנתה הזכות החוזית, רק שוויה או שניהם. אין להסיק מן הטבלה הסתברות לרווח או המלצה על כמות. אם משתמשים במחיר שוק אמיתי במקום בדוגמה, נדרשים מקור נתונים, תאריך ושעת צילום. כאשר אין מחיר ביצוע זמין, המסקנה נשארת השוואת מודל ואינה הופכת לתוצאה שניתן היה לממש בחשבון.
מכפיל, כמויות והון בחשבון
בדוגמאות השתמשנו במכפיל 100, המקובל בחוזי אופציות מניה אמריקאיים סטנדרטיים. בפועל צריך לבדוק את מפרט החוזה, משום שהתאמות בעקבות אירועי חברה ומוצרים שונים עשויים לשנות את הכמות או את אופן הסליקה. המחיר המוצג לאופציה הוא בדרך כלל מחיר ליחידת נכס בסיס; סכום העסקה מחייב כפל במכפיל ובמספר החוזים. הכפלת הכמות מגדילה גם את הרווח האפשרי וגם את ההפסד, ואינה משפרת את יחס הסיכון. יש להפריד בין הסכום ששולם או התקבל, דרישת הביטחונות של הברוקר וההפסד הכלכלי האפשרי. שלושת המספרים עונים לשאלות שונות ואינם תחליפים זה לזה.
מימוש, הקצאה וניהול הפוזיציה
באופציות אמריקאיות הצד הקצר עשוי לקבל הקצאה לפני תאריך הפקיעה. הזכות של מחזיק אופציה וההתחייבות של כותב אופציה אינן זהות, והחלטות בשתי רגליים אינן תמיד מתרחשות בו־זמנית. לקראת הסיום בודקים את הוראות הברוקר, זמני ההנחיות, סוג הסליקה והיכולת לשאת מניות או מזומן. גם כאשר ההפסד בגרף מוגדר, הטיפול בדרך עלול לדרוש הון ופעולות נוספות. יש לתכנן מראש באיזה מצב סוגרים, באיזה מצב ממשיכים ומה מחייב בדיקה מחדש. גלגול הוא סגירת התחייבות קיימת ופתיחת אחרת; הוא אינו מוחק הפסד שכבר נוצר ואינו מבטיח תיקון של העסקה.
תרגול מובנה במעבדת האופציות
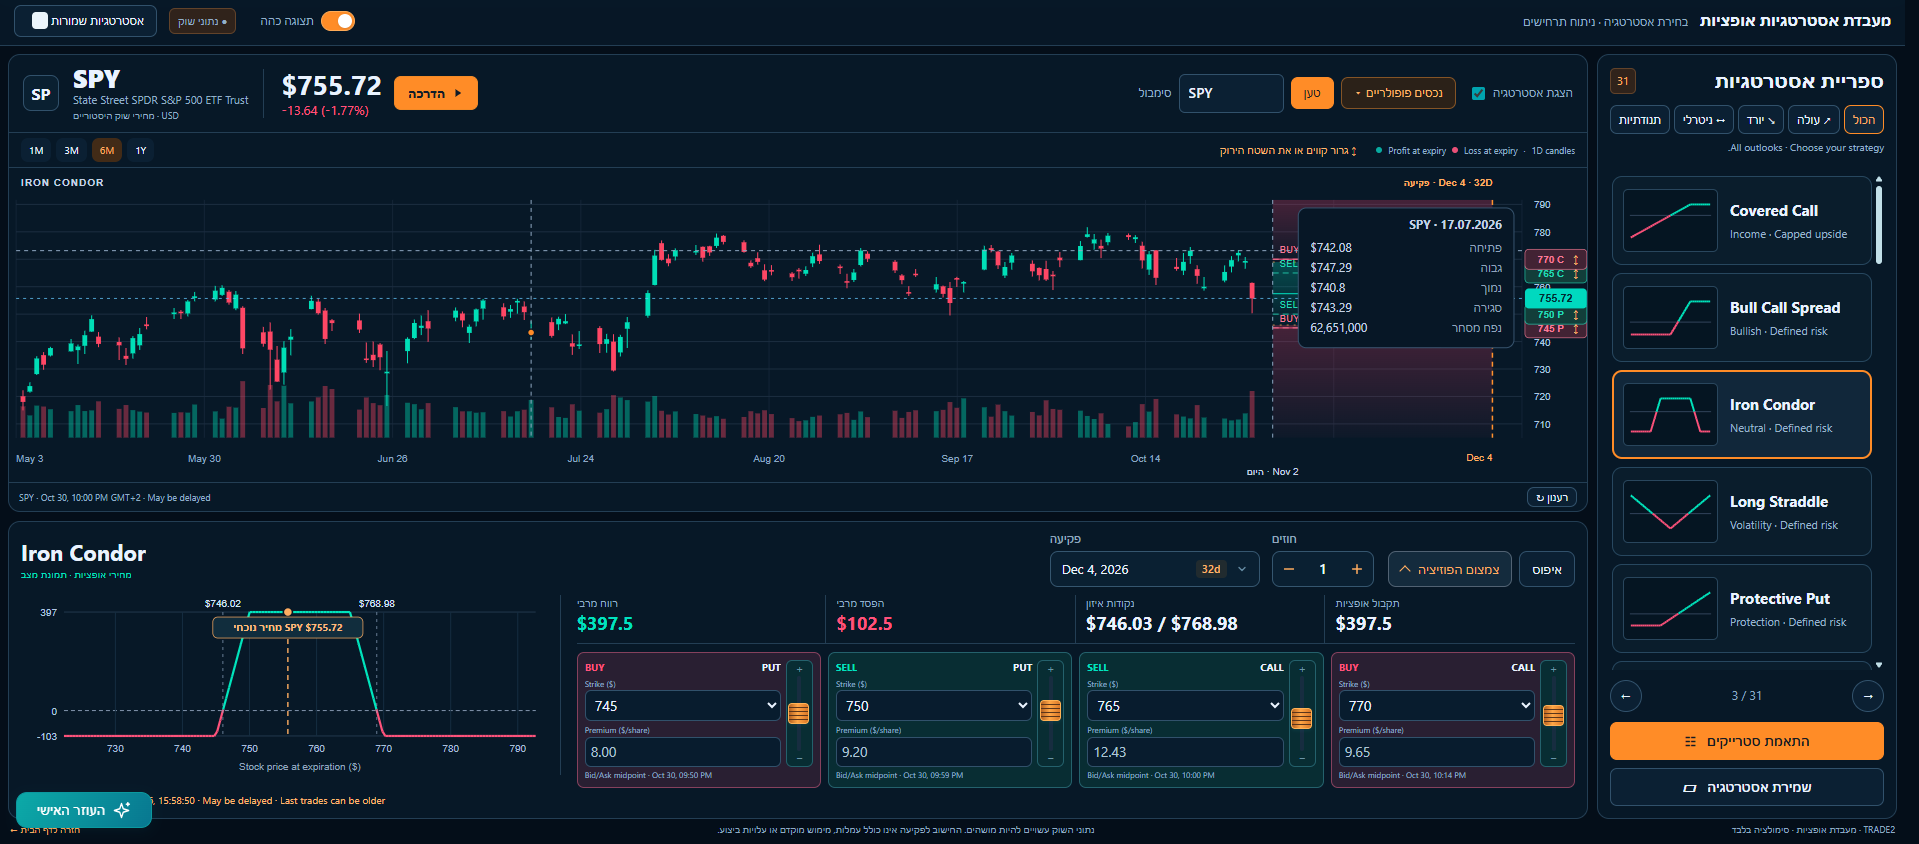
פותחים את מערכת האופציות של TRADE2 ובודקים תחילה את שם הנכס, מקור המחיר ותאריך הפקיעה. בוחרים את המבנה המתאים ומשווים את סוג האופציה, הכיוון, הסטרייק והכמות בכל רגל להסבר במאמר. אם נתון חסר או מוצג מצב הדגמה, אין להתייחס אליו כאל מחיר מסחר זמין. משנים בכל פעם משתנה אחד בלבד, למשל סטרייק אחד או כמות, ובודקים כיצד משתנים גבולות הרווח וההפסד. לאחר מכן מחזירים למבנה המקורי ומנסים תרחיש אחר. מטרת התרגול היא לזהות קשר בין החלטה לתוצאה, ולא לחפש גרף שנראה רווחי בלי להבין את ההנחות שמתחתיו.
בודקים מקור, זמן ומגבלת מסקנה
בשאלה על תנודתיות גבוהה: עלות פרמיה מול סיכון תנועה — השוואה כשהמחיר משתנה מפרידים בין עובדה שמקורה בהודעה או במפרט, חישוב שנעשה לפי הנחות ומסקנה שמבקשים לבדוק. ליד כל נתון מציינים את סוגו ואת מועד העדכון. חישוב במודל אינו הופך לציטוט מסחר, וצילום של מסך אינו תיעוד של מחיר זמין בכל שעה. כאשר שני מקורות מציגים מספרים שונים, בודקים תחילה אם הם מתייחסים לאותו נכס, לאותה פקיעה ולאותה יחידה. אין לבחור אוטומטית את הנתון שמציג רווח גבוה יותר. בסוף הבדיקה כותבים מה אומת, מה חושב ומה עדיין אינו ידוע. ההבחנה הזאת מאפשרת לחזור לשאלה בעתיד ולזהות אם השתנה המידע או שהשתנתה רק הפרשנות שלו.
משימת תרגול ממוקדת: שנו רק את מחיר הנכס ובדקו את השווי
בתרגיל הזה בודקים במפורש את הנושאים הבאים: שנו רק את מחיר הנכס ובדקו את השווי. פותחים דף עבודה ובו השאלה המקורית, מקור לכל נתון ותיאור של המידע שהיה זמין לפני ההחלטה. לאחר מכן בוחרים דוגמה שבה המסקנה הראשונית נראית נכונה ודוגמה שבה אחד התנאים חסר. מסבירים מה אפשר לחשב ומה עדיין דורש בירור. אם כלי במערכת אינו מציג את הנתון שנחוץ לשאלה, רושמים את החוסר ולא משלימים ערך מתוך ניחוש. ההצלחה בתרגיל היא היכולת להסביר את ההבדל בין שני המצבים ואת ההשלכה על המבנה, ולא עצם הופעת רווח בגרף. שומרים את ההסבר ואת תוצאת החשבון כדי להשוות לתרגול הבא בלי לשנות בדיעבד את הנחות הפתיחה.
בדיקת הבנה לפני מעבר לשלב הבא
נסו להסביר במשפט אחד את העיקרון של תנודתיות גבוהה: עלות פרמיה מול סיכון תנועה — השוואה כשהמחיר משתנה, ואז להראות באיזה נתון תשתמשו כדי לבחון אותו. בשאלה השנייה משנים רק תנאי אחד: מועד, מחיר, כמות, הנחת ביצוע או קלט תמחור. כותבים האם השתנתה התשובה העקרונית או רק התוצאה המספרית ומנמקים מדוע. בשאלה השלישית בודקים מצב שבו חסר נתון ולא ניתן לתת תשובה מלאה. היכולת לזהות את גבול הידע חשובה לא פחות מהיכולת לחשב מספר. אם ההסבר נשען על גרף שהושלם לאחר ההחלטה, חוזרים לתיעוד המקורי ומוחקים מידע שלא היה זמין אז. לבסוף בודקים את היחידות ואת הכמויות, משום שטעות במכפיל או בסימן יכולה להפוך גם הסבר מושגי נכון למסקנה כספית שגויה.