התשובה לשאלה — חישוב יווניות של פורטפוליו: סכימה ותרחישים
באותו נכס וביחידות עקביות, מכפילים את היוונית של כל רגל בסימן הקנייה או הכתיבה, במכפיל ובכמות, ואז סוכמים. מניות תורמות דלתא אך לא גאמא או וגה במסגרת המודל הפשוט. חיבור וגה בין פקיעות מניח זעזוע משותף בקלטים; כדי לבחון עקום משתנה מפרידים לפקיעות. מספר נטו יחיד יכול להסתיר חשיפות מקזזות לא יציבות.
מפרידים בין רגישות שווי לשינוי ברגישות
דלתא היא נגזרת שווי לפי מחיר הנכס, וגה לפי תנודתיות, ורו לפי ריבית. תטא מוגדרת כאן ביחס לחלוף זמן. גאמא היא נגזרת שנייה לפי מחיר, ונה מתארת שינוי דלתא עם IV, וומא או וולגה מתארות שינוי וגה עם IV. צ׳ארם מתאר שינוי דלתא עם חלוף זמן במוסכמה שנבחרה. אין צורך לעקוב אחרי כל שם בכל עסקה, אבל צריך להבין שרגישות התחלתית אינה קבועה. גם כאשר מקור מסוים מקבץ גאמא עם היווניות הבסיסיות, היא עדיין נגזרת שנייה מבחינה מתמטית. בודקים את ההגדרה ולא את סדר ההופעה בעמודה.
סימנים ומוסכמות ליווניות מסדר גבוה
במקורות שונים אפשר למצוא יחידות שונות וסימני זמן שונים. נגזרת לפי הזמן שנותר לפקיעה מקבלת סימן הפוך מנגזרת לפי הזמן שחולף. ונה ליחידת סיגמה עשרונית אינה אותו מספר כמו שינוי דלתא לנקודת אחוז IV. כאשר וומא מחושבת על וגה שכבר הומרה לנקודת אחוז, נדרשת זהירות נוספת בקנה המידה. בדוגמאות מגדירים את הצעד ואת הפונקציה שמודדים. חישוב באמצעות הפרש סופי מאפשר לראות מה משתנה בפועל בלי להניח ששני כלים משתמשים באותו שם באותה משמעות. מציינים גם את גודל הצעד כדי שאפשר יהיה לשחזר את התוצאה.
תיק רב רגליים וגורמי סיכון
סוכמים רגישויות של כל רגל לפי סימן, מכפיל וכמות, ורק אחרי שמוודאים שהן מתייחסות לאותו גורם. דלתא של נכס אחד אינה מתחברת ישירות לדלתא של נכס אחר בלי מפת המרה. גם חיבור וגה בין פקיעות מניח זעזוע משותף ב־IV. אפשר לבנות כמה דליים של חשיפה לפי נכס או מועד, ולבחון שינוי שאינו מקביל במשטח. מניות תורמות דלתא במודל הבסיסי אך לא גאמא או וגה. שווי תיק שמתקבל מחיבור כל הרגליים מאפשר לבדוק קירוב כספי משולב ולהבחין בין מספר נטו קטן לחשיפות גדולות שמתקזזות רק בתרחיש מסוים.
קירוב רב משתנים והפרש מתמחור מלא
בתרחיש קטן אפשר לחבר תרומת דלתא, חצי גאמא, תטא, וגה ורו לאחר שכל אחת הוכפלה בשינוי קלט תואם. לא מחברים את היווניות הגולמיות משום שהיחידות שונות. כאשר כמה קלטים משתנים יחד נשארים איברים צולבים וסדרים גבוהים. מוסיפים אותם רק תחת הגדרה עקבית, או מחשבים מחיר חדש במודל ומציגים את השארית. הפער בין הקירוב לתמחור מלא אינו הסתברות או רווח שאבד במסחר; הוא הבדל בין שתי שיטות הערכה תחת אותן הנחות. מחיר ביצוע דורש בנוסף ציטוטים ונזילות, והמודל אינו מבטיח שהסכום שחושב יהיה זמין בחשבון.
מהלימוד לתרגול במערכת שלנו
בחרו מבנה, בדקו סטרייקים וכמויות והשוו תרחישי רווח והפסד לפקיעה.
דוגמה מספרית — הנחות וחישוב
זו דוגמה מומצאת לחוזה אירופי, ללא דיבידנד: נכס 96, סטרייק 98, 45 ימי לוח, בסיס שנה 365, IV שנתית 22% וריבית רציפה 3%. הריבית נבחרה לצורך התרגיל ואינה נתון שוק נוכחי. המחירים והיווניות ליחידת נכס, אלא אם צוין דולר לכל הפוזיציה; המכפיל הוא 100. התיק המומצא כולל שני קולים קנויים בסטרייק 98, קול כתוב אחד בסטרייק 103 ו־30 מניות. הדלתא המצטברת היא 95.202404 יחידות נכס. גאמא מצטברת 6.756517, וגה 16.889145 דולר לנקודת אחוז ותטא -4.612954 דולר ליום. אין לחבר את ארבעת המספרים כפי שהם, משום שיחידותיהם שונות. בתנועת נכס של שני דולרים בלבד, קירוב דלתא וגאמא נותן 203.917841 דולר ותמחור מלא 203.499420. כל הרגליים מתייחסות לאותו נכס ולמועד, כך שלא הנחנו קשר בין נכסים שונים.
| מדד | תוצאה |
|---|---|
| דלתא כוללת, יחידות נכס | 95.202404 |
| גאמא מצטברת | 6.756517 |
| וגה כוללת, דולר לנקודת אחוז | 16.889145 |
| תטא כוללת, דולר ליום | -4.612954 |
| תנועת נכס, דולר | 2.000000 |
| שינוי שווי בקירוב, דולר | 203.917841 |
| שינוי שווי מלא, דולר | 203.499420 |
איך בודקים את הדוגמה ומה גבולותיה
בודקים תחילה שכל המספרים מתייחסים לאותו חוזה ולזמן מדידה עקבי. לאחר מכן מפרידים בין רגישות ליחידה, רגישות לחוזה ורגישות לכל הפוזיציה. העתקת ערך שכבר כולל מכפיל והכפלתו שוב יוצרת טעות גדולה גם אם הנוסחה כתובה נכון. שומרים מספרים לא מעוגלים עד סוף החישוב ומשנים רק הנחה אחת כאשר מבקשים לבודד השפעה. אין להסיק מתוך דוגמה אחת מדיניות גידור מיטבית או הסתברות לרווח. אם הכלי מציג רק גרף לפקיעה, משתמשים בו לבדיקת מבנה ותשלום, ולא מניחים שהוא מספק מחיר סגירה לפני הפקיעה או את כל היווניות. לכל בדיקת ביצוע אמיתי נדרשים ציטוט, כמות, זמן ומפרט, והדוגמה נשארת לימודית כל עוד הנתונים האלה לא נבדקו.
מכפיל, כמויות והון בחשבון
בדוגמאות השתמשנו במכפיל 100, המקובל בחוזי אופציות מניה אמריקאיים סטנדרטיים. בפועל צריך לבדוק את מפרט החוזה, משום שהתאמות בעקבות אירועי חברה ומוצרים שונים עשויים לשנות את הכמות או את אופן הסליקה. המחיר המוצג לאופציה הוא בדרך כלל מחיר ליחידת נכס בסיס; סכום העסקה מחייב כפל במכפיל ובמספר החוזים. הכפלת הכמות מגדילה גם את הרווח האפשרי וגם את ההפסד, ואינה משפרת את יחס הסיכון. יש להפריד בין הסכום ששולם או התקבל, דרישת הביטחונות של הברוקר וההפסד הכלכלי האפשרי. שלושת המספרים עונים לשאלות שונות ואינם תחליפים זה לזה.
מימוש, הקצאה וניהול הפוזיציה
באופציות אמריקאיות הצד הקצר עשוי לקבל הקצאה לפני תאריך הפקיעה. הזכות של מחזיק אופציה וההתחייבות של כותב אופציה אינן זהות, והחלטות בשתי רגליים אינן תמיד מתרחשות בו־זמנית. לקראת הסיום בודקים את הוראות הברוקר, זמני ההנחיות, סוג הסליקה והיכולת לשאת מניות או מזומן. גם כאשר ההפסד בגרף מוגדר, הטיפול בדרך עלול לדרוש הון ופעולות נוספות. יש לתכנן מראש באיזה מצב סוגרים, באיזה מצב ממשיכים ומה מחייב בדיקה מחדש. גלגול הוא סגירת התחייבות קיימת ופתיחת אחרת; הוא אינו מוחק הפסד שכבר נוצר ואינו מבטיח תיקון של העסקה.
תרגול מובנה במעבדת האופציות
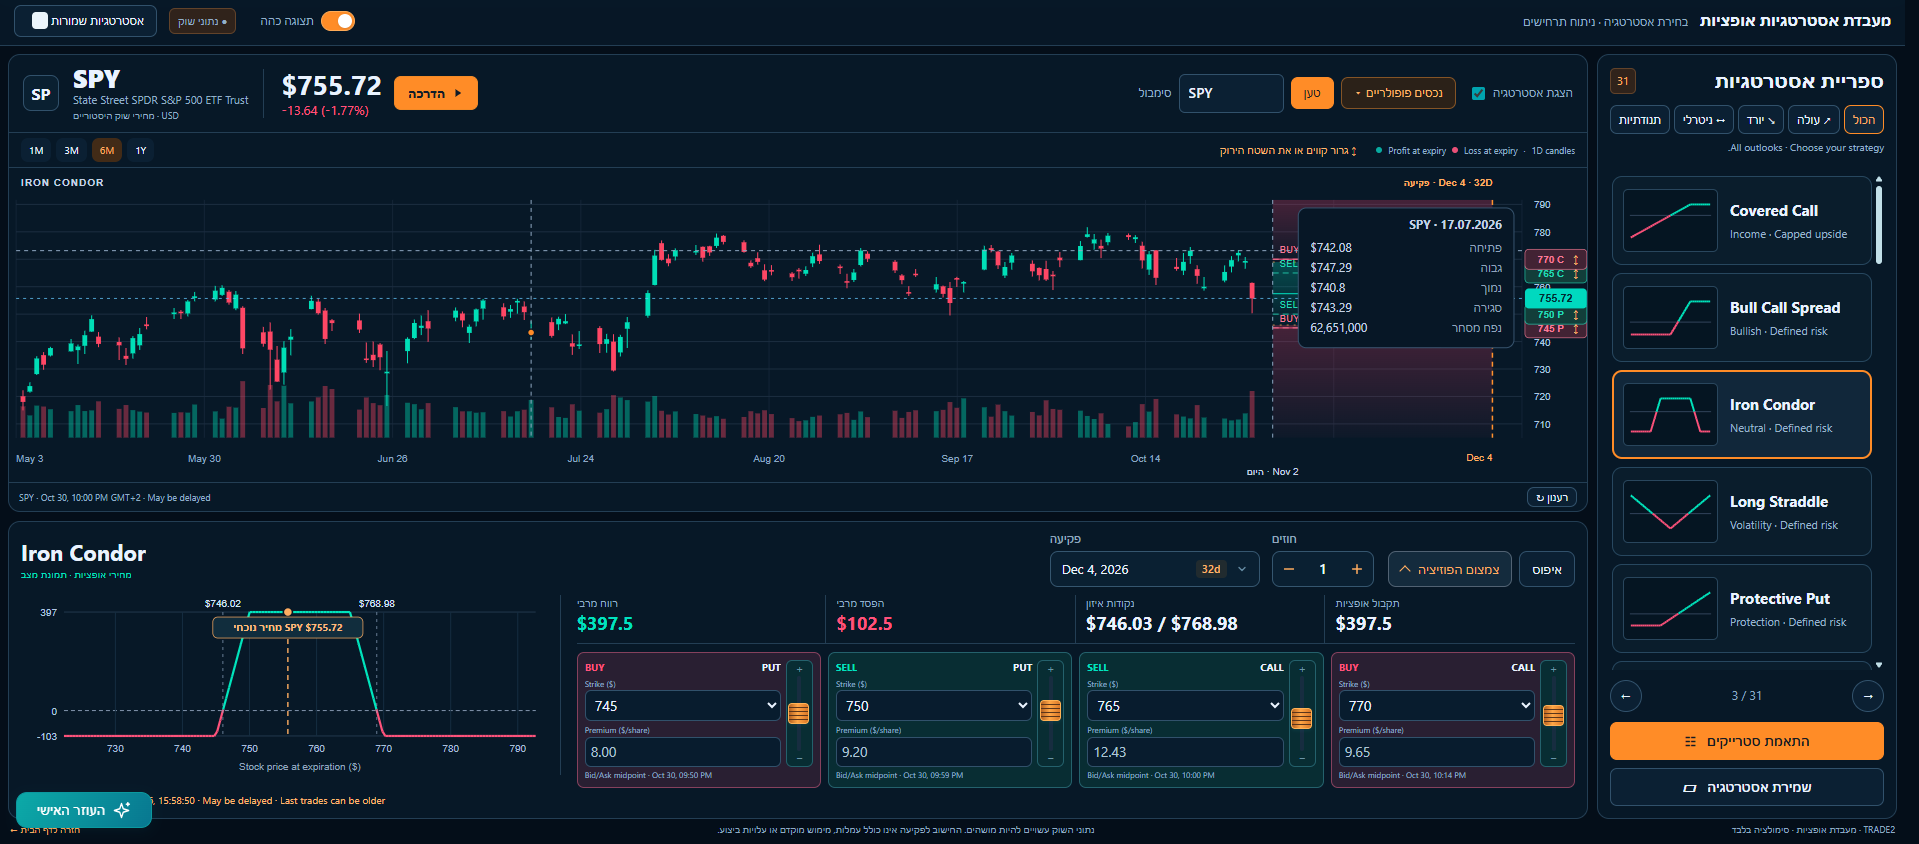
פותחים את מערכת האופציות של TRADE2 ובודקים תחילה את שם הנכס, מקור המחיר ותאריך הפקיעה. בוחרים את המבנה המתאים ומשווים את סוג האופציה, הכיוון, הסטרייק והכמות בכל רגל להסבר במאמר. אם נתון חסר או מוצג מצב הדגמה, אין להתייחס אליו כאל מחיר מסחר זמין. משנים בכל פעם משתנה אחד בלבד, למשל סטרייק אחד או כמות, ובודקים כיצד משתנים גבולות הרווח וההפסד. לאחר מכן מחזירים למבנה המקורי ומנסים תרחיש אחר. מטרת התרגול היא לזהות קשר בין החלטה לתוצאה, ולא לחפש גרף שנראה רווחי בלי להבין את ההנחות שמתחתיו.
בודקים מקור, זמן ומגבלת מסקנה
בשאלה על חישוב יווניות של פורטפוליו: סכימה ותרחישים מפרידים בין עובדה שמקורה בהודעה או במפרט, חישוב שנעשה לפי הנחות ומסקנה שמבקשים לבדוק. ליד כל נתון מציינים את סוגו ואת מועד העדכון. חישוב במודל אינו הופך לציטוט מסחר, וצילום של מסך אינו תיעוד של מחיר זמין בכל שעה. כאשר שני מקורות מציגים מספרים שונים, בודקים תחילה אם הם מתייחסים לאותו נכס, לאותה פקיעה ולאותה יחידה. אין לבחור אוטומטית את הנתון שמציג רווח גבוה יותר. בסוף הבדיקה כותבים מה אומת, מה חושב ומה עדיין אינו ידוע. ההבחנה הזאת מאפשרת לחזור לשאלה בעתיד ולזהות אם השתנה המידע או שהשתנתה רק הפרשנות שלו.
משימת תרגול ממוקדת: חשבו את הרגישות ההתחלתית ושמרו יחידות וסימנים
בתרגיל הזה בודקים במפורש את הנושאים הבאים: חשבו את הרגישות ההתחלתית ושמרו יחידות וסימנים. פותחים דף עבודה ובו השאלה המקורית, מקור לכל נתון ותיאור של המידע שהיה זמין לפני ההחלטה. לאחר מכן בוחרים דוגמה שבה המסקנה הראשונית נראית נכונה ודוגמה שבה אחד התנאים חסר. מסבירים מה אפשר לחשב ומה עדיין דורש בירור. אם כלי במערכת אינו מציג את הנתון שנחוץ לשאלה, רושמים את החוסר ולא משלימים ערך מתוך ניחוש. ההצלחה בתרגיל היא היכולת להסביר את ההבדל בין שני המצבים ואת ההשלכה על המבנה, ולא עצם הופעת רווח בגרף. שומרים את ההסבר ואת תוצאת החשבון כדי להשוות לתרגול הבא בלי לשנות בדיעבד את הנחות הפתיחה.
בדיקת הבנה לפני מעבר לשלב הבא
נסו להסביר במשפט אחד את העיקרון של חישוב יווניות של פורטפוליו: סכימה ותרחישים, ואז להראות באיזה נתון תשתמשו כדי לבחון אותו. בשאלה השנייה משנים רק תנאי אחד: מועד, מחיר, כמות, הנחת ביצוע או קלט תמחור. כותבים האם השתנתה התשובה העקרונית או רק התוצאה המספרית ומנמקים מדוע. בשאלה השלישית בודקים מצב שבו חסר נתון ולא ניתן לתת תשובה מלאה. היכולת לזהות את גבול הידע חשובה לא פחות מהיכולת לחשב מספר. אם ההסבר נשען על גרף שהושלם לאחר ההחלטה, חוזרים לתיעוד המקורי ומוחקים מידע שלא היה זמין אז. לבסוף בודקים את היחידות ואת הכמויות, משום שטעות במכפיל או בסימן יכולה להפוך גם הסבר מושגי נכון למסקנה כספית שגויה.