התשובה לשאלה — רווח חשבונאי מול תגובת אופציה
דוח רווחי אינו מבטיח עליית מניה ואופציית קול אינה מבטיחה רווח גם כאשר המניה עולה. התחזית, ציפיות השוק ותנודתיות לאחר הפרסום יכולים לשנות את התוצאה. מתחילים בפירוק התוצאה לשלושת המרכיבים האלה.
בונים ציר זמן של המידע
לפני קריאת הפרמיה כותבים מהו האירוע ומתי המידע צפוי להתפרסם. מבחינים בין תאריך משוער, הודעה מאושרת ושינוי שנמסר ברגע האחרון. ליד כל נתון רושמים את השעה ואת מקורו: הודעת חברה, דוח רשמי, לוח פרסום או ציטוט מסחר. נתון שפורסם אחרי החלטה לא יכול לשמש להצדקתה כאילו היה ידוע מראש. בשוק האופציות חשוב גם אם האירוע נמצא לפני פקיעה מסוימת או אחריה. שתי אופציות שנראות דומות בסטרייק עשויות לכלול אירוע שונה במחירן. במחקר משווים רק סדרות שמועדיהן הובן, ומציינים מה לא אומת. כך ניתן לשחזר את הבדיקה בלי להסתמך על זיכרון או על גרף שכבר הושלם.
מפרידים בין הפתעה במחיר להפתעה בתמחור
לפני אירוע מחיר האופציה עשוי לכלול ציפייה לשינוי גדול במחיר נכס הבסיס. אחרי האירוע חלק מאי־הוודאות עשוי להיעלם, ולכן התנודתיות הגלומה יכולה לרדת גם כשהמניה נעה בכיוון שחזינו. זהו הבסיס להבנת IV Crush, אך אין להניח שהוא מתרחש באותה עוצמה בכל פרסום או בכל סטרייק. משווים את המצב לפני ואחרי לפי מחיר נכס, זמן נותר ו־IV, תוך שימוש באותה הגדרת יחידות. אם רוכשים שתי אופציות, שתי הפרמיות הן חלק מעלות ההשערה. אם מוכרים אופציות, קבלת אשראי אינה מבטלת את סיכון התנועה. ההשוואה היא בין תוצאה נטו בכל תרחיש, ולא בין כותרת חדשותית לבין צבע המניה.
הדוח העסקי אינו גרף האופציה
בקריאת דוח מבדילים בין הכנסות, שיעורי רווחיות, רווח חשבונאי ותזרים. לאחר מכן בודקים את התחזית ואת התנאים שבהם היא עשויה להשתנות. השוואה לציפיות מחייבת מקור לציפיות; אין להמציא קונצנזוס מתוך תגובת השוק לאחר מעשה. נתון טוב ברבעון שחלף יכול להתלוות לתחזית חלשה ולהפך. גם כשניתוח החברה ברור, יש עדיין להחליט אם אופק ההשערה מתאים לחיי החוזה. מסקנה עסקית ארוכת טווח אינה כשלעצמה נימוק לאופציה שפוקעת בתוך ימים. בתרגול רושמים שני מסמכים נפרדים: מה חושבים על החברה, ומה בדיוק צריך לקרות כדי שהמבנה שנבחר יכסה את עלותו ואת חיכוכי הביצוע.
בודקים את מפרט החוזה אחרי אירוע חברה
פיצול, איחוד או חלוקה מיוחדת עלולים להשפיע על הסדרה ועל הנכס שיימסר בעת מימוש. אין להסתפק בכך שהסימול מזכיר את הסימול הישן. משווים את ההחזקה להודעת ההתאמה הרשמית ומבררים מהו המכפיל, מהו הנכס למסירה, האם מספר החוזים השתנה ומאיזה תאריך חלים התנאים. אירועים שונים יכולים לקבל טיפול שונה, ולכן נוסחה מדוגמה אחרת אינה מקור מספק. אם ההודעה אינה ברורה, אין להשלים נתון חסר על סמך ציור רווח והפסד. גם מערכת לימוד צריכה לקבל קלט שתואם את החוזה האמיתי. בתחקור מסמנים במפורש אם נבדק חוזה סטנדרטי או חוזה מותאם, ושומרים את פרטי המקור לצד החישוב.
מהלימוד לתרגול במערכת שלנו
בחרו מבנה, בדקו סטרייקים וכמויות והשוו תרחישי רווח והפסד לפקיעה.
דוגמת מודל: כיוון נכון אינו מבטיח רווח
לצורך המחשה בלבד נניח מניה במחיר 100, קול באותו סטרייק ועשרה ימים לפקיעה. נשתמש במודל בלק־שולס, ריבית ודיבידנד אפס ותנודתיות שנתית של 60%. השווי התאורטי בפתיחה הוא כ־3.96 דולר למניה. לאחר יום המניה עולה באחוז אחד, אך התנודתיות בדוגמה יורדת ל־25% ונותרים תשעה ימים. השווי התאורטי החדש הוא כ־2.12 דולר, ותוצאת חוזה עם מכפיל 100 היא כ־-183.62 דולר לפני עלויות. הדוגמה מחושבת ממודל תחת הנחות מפורשות ואינה ציטוט שרשרת אופציות. היא אינה כוללת מימוש מוקדם, מרווח מסחר או שינוי בריבית. מטרתה להראות כיצד ירידת אי־ודאות יכולה לקזז תנועה בכיוון הרצוי. חוזרים על החישוב בלי לשנות תנודתיות ואז בלי לשנות מחיר, כדי לזהות את התרומה של כל קלט. אחרי ההפרדה בודקים את השינוי המשולב, ולא מתייחסים לסכום של קירובים מקומיים כאל מחיר מדויק לכל תנועה.
מכפיל, כמויות והון בחשבון
בדוגמאות השתמשנו במכפיל 100, המקובל בחוזי אופציות מניה אמריקאיים סטנדרטיים. בפועל צריך לבדוק את מפרט החוזה, משום שהתאמות בעקבות אירועי חברה ומוצרים שונים עשויים לשנות את הכמות או את אופן הסליקה. המחיר המוצג לאופציה הוא בדרך כלל מחיר ליחידת נכס בסיס; סכום העסקה מחייב כפל במכפיל ובמספר החוזים. הכפלת הכמות מגדילה גם את הרווח האפשרי וגם את ההפסד, ואינה משפרת את יחס הסיכון. יש להפריד בין הסכום ששולם או התקבל, דרישת הביטחונות של הברוקר וההפסד הכלכלי האפשרי. שלושת המספרים עונים לשאלות שונות ואינם תחליפים זה לזה.
מימוש, הקצאה וניהול הפוזיציה
באופציות אמריקאיות הצד הקצר עשוי לקבל הקצאה לפני תאריך הפקיעה. הזכות של מחזיק אופציה וההתחייבות של כותב אופציה אינן זהות, והחלטות בשתי רגליים אינן תמיד מתרחשות בו־זמנית. לקראת הסיום בודקים את הוראות הברוקר, זמני ההנחיות, סוג הסליקה והיכולת לשאת מניות או מזומן. גם כאשר ההפסד בגרף מוגדר, הטיפול בדרך עלול לדרוש הון ופעולות נוספות. יש לתכנן מראש באיזה מצב סוגרים, באיזה מצב ממשיכים ומה מחייב בדיקה מחדש. גלגול הוא סגירת התחייבות קיימת ופתיחת אחרת; הוא אינו מוחק הפסד שכבר נוצר ואינו מבטיח תיקון של העסקה.
תרגול מובנה במעבדת האופציות
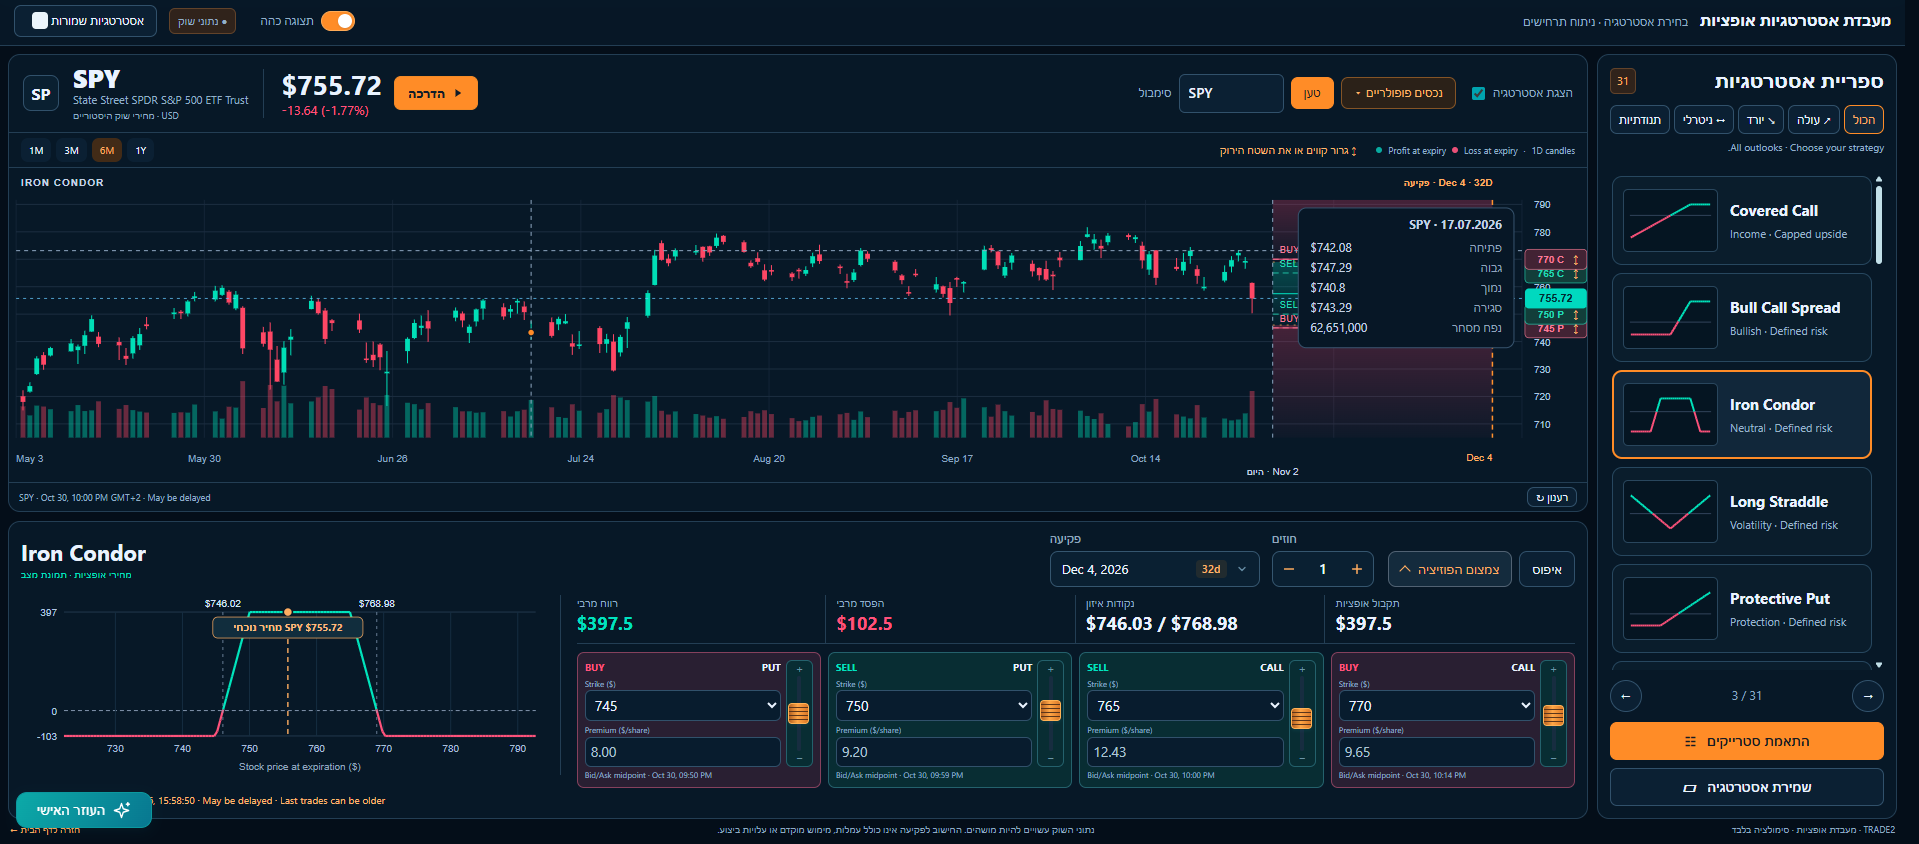
פותחים את מערכת האופציות של TRADE2 ובודקים תחילה את שם הנכס, מקור המחיר ותאריך הפקיעה. בוחרים את המבנה המתאים ומשווים את סוג האופציה, הכיוון, הסטרייק והכמות בכל רגל להסבר במאמר. אם נתון חסר או מוצג מצב הדגמה, אין להתייחס אליו כאל מחיר מסחר זמין. משנים בכל פעם משתנה אחד בלבד, למשל סטרייק אחד או כמות, ובודקים כיצד משתנים גבולות הרווח וההפסד. לאחר מכן מחזירים למבנה המקורי ומנסים תרחיש אחר. מטרת התרגול היא לזהות קשר בין החלטה לתוצאה, ולא לחפש גרף שנראה רווחי בלי להבין את ההנחות שמתחתיו.
בודקים מקור, זמן ומגבלת מסקנה
בשאלה על רווח חשבונאי מול תגובת אופציה מפרידים בין עובדה שמקורה בהודעה או במפרט, חישוב שנעשה לפי הנחות ומסקנה שמבקשים לבדוק. ליד כל נתון מציינים את סוגו ואת מועד העדכון. חישוב במודל אינו הופך לציטוט מסחר, וצילום של מסך אינו תיעוד של מחיר זמין בכל שעה. כאשר שני מקורות מציגים מספרים שונים, בודקים תחילה אם הם מתייחסים לאותו נכס, לאותה פקיעה ולאותה יחידה. אין לבחור אוטומטית את הנתון שמציג רווח גבוה יותר. בסוף הבדיקה כותבים מה אומת, מה חושב ומה עדיין אינו ידוע. ההבחנה הזאת מאפשרת לחזור לשאלה בעתיד ולזהות אם השתנה המידע או שהשתנתה רק הפרשנות שלו.
משימת תרגול ממוקדת: תוצאה עסקית, ציפייה ופרמיה
בתרגיל הזה בודקים במפורש את הנושאים הבאים: תוצאה עסקית, ציפייה ופרמיה. פותחים דף עבודה ובו השאלה המקורית, מקור לכל נתון ותיאור של המידע שהיה זמין לפני ההחלטה. לאחר מכן בוחרים דוגמה שבה המסקנה הראשונית נראית נכונה ודוגמה שבה אחד התנאים חסר. מסבירים מה אפשר לחשב ומה עדיין דורש בירור. אם כלי במערכת אינו מציג את הנתון שנחוץ לשאלה, רושמים את החוסר ולא משלימים ערך מתוך ניחוש. ההצלחה בתרגיל היא היכולת להסביר את ההבדל בין שני המצבים ואת ההשלכה על המבנה, ולא עצם הופעת רווח בגרף. שומרים את ההסבר ואת תוצאת החשבון כדי להשוות לתרגול הבא בלי לשנות בדיעבד את הנחות הפתיחה.
בדיקת הבנה לפני מעבר לשלב הבא
נסו להסביר במשפט אחד את העיקרון של רווח חשבונאי מול תגובת אופציה, ואז להראות באיזה נתון תשתמשו כדי לבחון אותו. בשאלה השנייה משנים רק תנאי אחד: מועד, מחיר, כמות, הנחת ביצוע או קלט תמחור. כותבים האם השתנתה התשובה העקרונית או רק התוצאה המספרית ומנמקים מדוע. בשאלה השלישית בודקים מצב שבו חסר נתון ולא ניתן לתת תשובה מלאה. היכולת לזהות את גבול הידע חשובה לא פחות מהיכולת לחשב מספר. אם ההסבר נשען על גרף שהושלם לאחר ההחלטה, חוזרים לתיעוד המקורי ומוחקים מידע שלא היה זמין אז. לבסוף בודקים את היחידות ואת הכמויות, משום שטעות במכפיל או בסימן יכולה להפוך גם הסבר מושגי נכון למסקנה כספית שגויה.